1. 結論
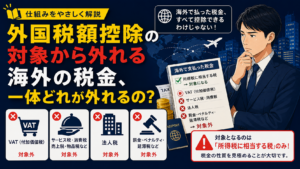
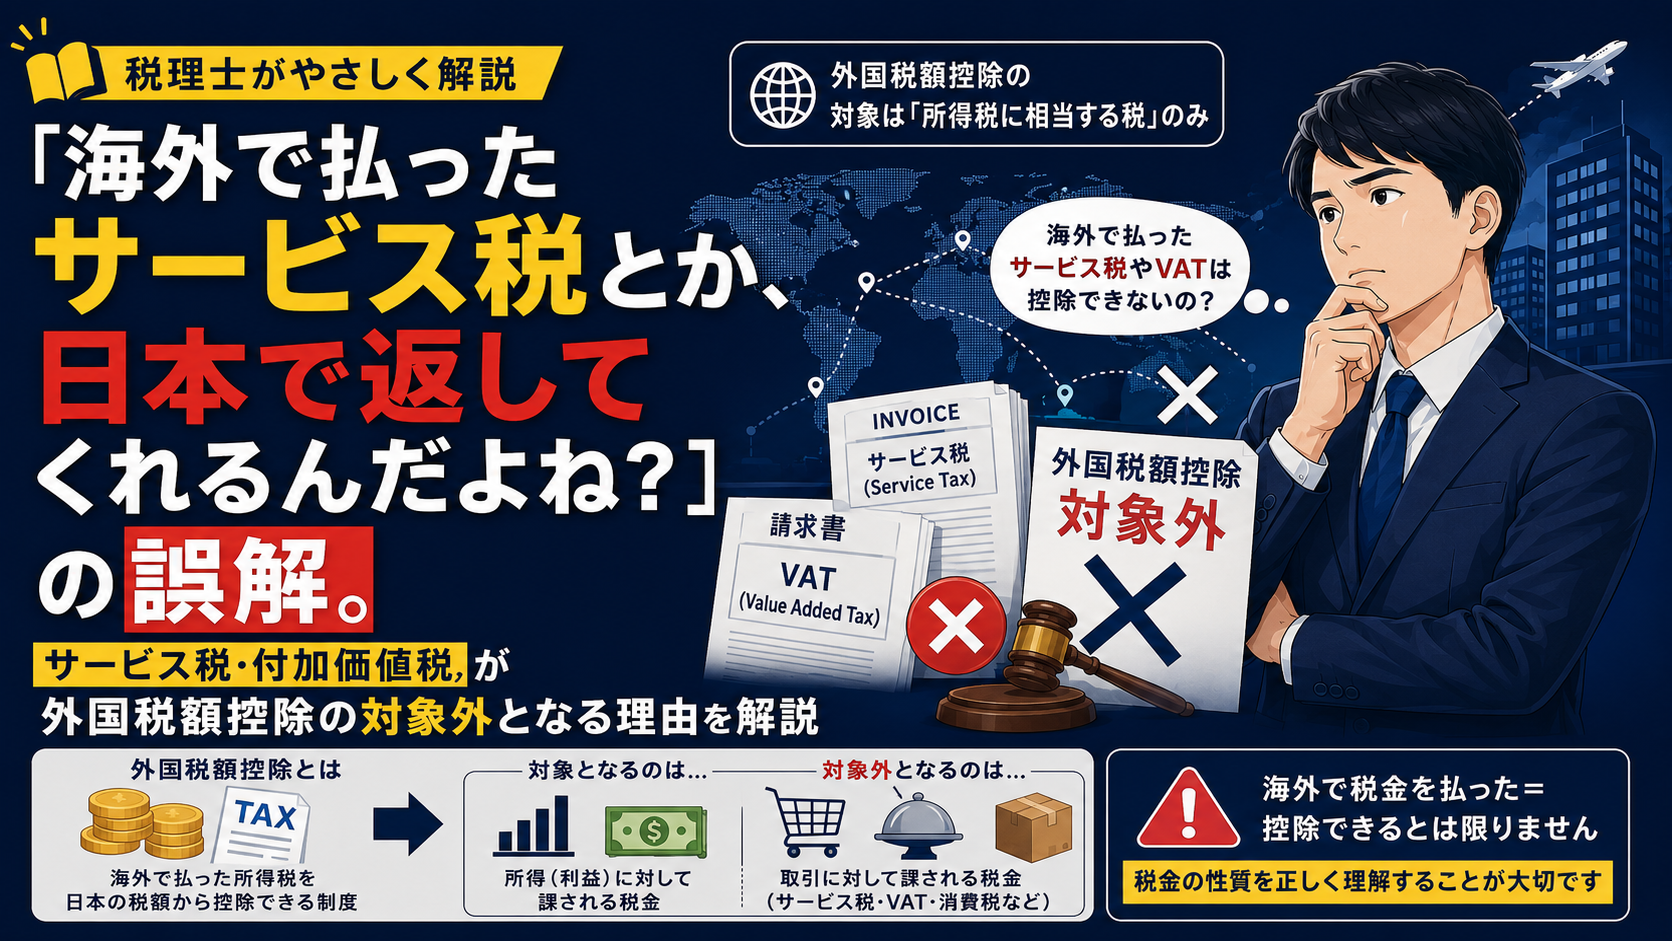
海外で支払った付加価値税(VAT:Value Added Tax)やサービス税(Service Tax)は、日本の外国税額控除の対象にはなりません。
外国税額控除の対象となるのは、外国で課された「所得税に相当する税」に限られています(所得税法95条)。
VATやサービス税は、商品やサービスの取引に対して課される税金であり、「所得(利益)」に対する税金ではないため、外国税額控除の対象外です。
海外で税金を支払うと「日本でも控除できる」と考えがちですが、すべての外国税が外国税額控除の対象となるわけではない点に注意しましょう。
2. 制度の概要
外国税額控除は、日本の居住者が海外で所得税に相当する税金を負担した場合に、同じ所得への二重課税を調整する制度です(所得税法95条)。
ただし、対象となるのは「所得税に相当する税」に限られます。そのため、外国で支払った税金については、
・ 所得に対して課される税金なのか
・ 商品やサービスの取引に対して課される税金なのか
という点を区別して判断する必要があります。
3. 理由・要件
(1)VAT・サービス税は「所得税」ではなく「取引税」
VAT(付加価値税)は日本の消費税に近い間接税で、商品の販売やサービスの提供に対して課税される税金です。また、サービス税は、サービスの提供という取引そのものに課される税金です。
いずれも利益や所得の額を基準として課税される税金ではないため、「所得税に相当する税」には該当せず、外国税額控除の対象にはなりません。
(2)外国税額控除の対象となる税金
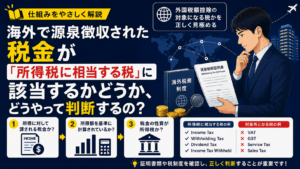
外国税額控除の可否を判断するうえで重要なのは、その税金が「所得」を基準として課されているかどうかです。
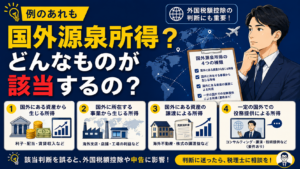
例えば、利益や所得金額に応じて課税される税金は対象となる可能性があります。
一方で、次のような取引に対して課される税金は対象外です。
・ VAT(付加価値税)
・ サービス税
・ 売上税
・ 消費税のような取引税
4. 実務上の注意点
海外で税金が差し引かれていると、「外国税額控除が使える」と思い込んでしまうケースがあります。しかし、税金の名称だけで判断してはいけません。
同じ「Tax」という名称でも、その内容は大きく異なります。
外国税額控除を適用する際は、
・ どの法律に基づく税金なのか
・ 課税対象は所得なのか、それとも取引なのか
・ 「所得税に相当する税」に該当するか
を確認することが重要です。
「海外で税金を払った=外国税額控除が使える」というわけではないことを理解しておきましょう。
5. まとめ
ポイント
・ 外国税額控除の対象は「所得税に相当する税」に限られる(所得税法95条)
・ VATやサービス税は取引に対して課される税金であり、対象外
・ 税金の名称ではなく、「所得に対する税」か「取引に対する税」かによって判断することが重要
・ 海外で支払った税金がすべて外国税額控除の対象になるわけではない
外国税額控除の適用可否は、税金の名称ではなく、その税金の法的な性質によって判断されます。海外との取引が多い方や、外国で税金を納めた経験がある方は、自己判断で申告するのではなく、国際税務に詳しい税理士へ相談することで、適切な申告と不要なトラブルの防止につながります。