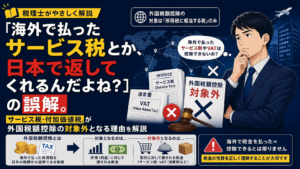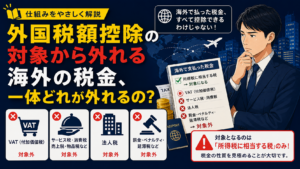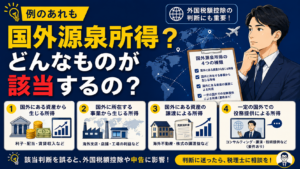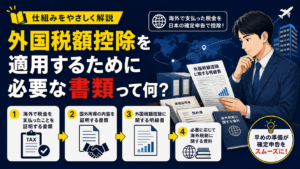
海外で税金が源泉徴収されたとしても、そのすべてが日本の外国税額控除の対象になるわけではありません。
外国税額控除の対象となるのは、「所得税に相当する税」に限られています(所得税法第95条)。そのため、海外で差し引かれた税金が「所得税に相当する税」に当たるかどうかを正しく判断することが重要です。
では、どのような基準で判断すればよいのでしょうか。
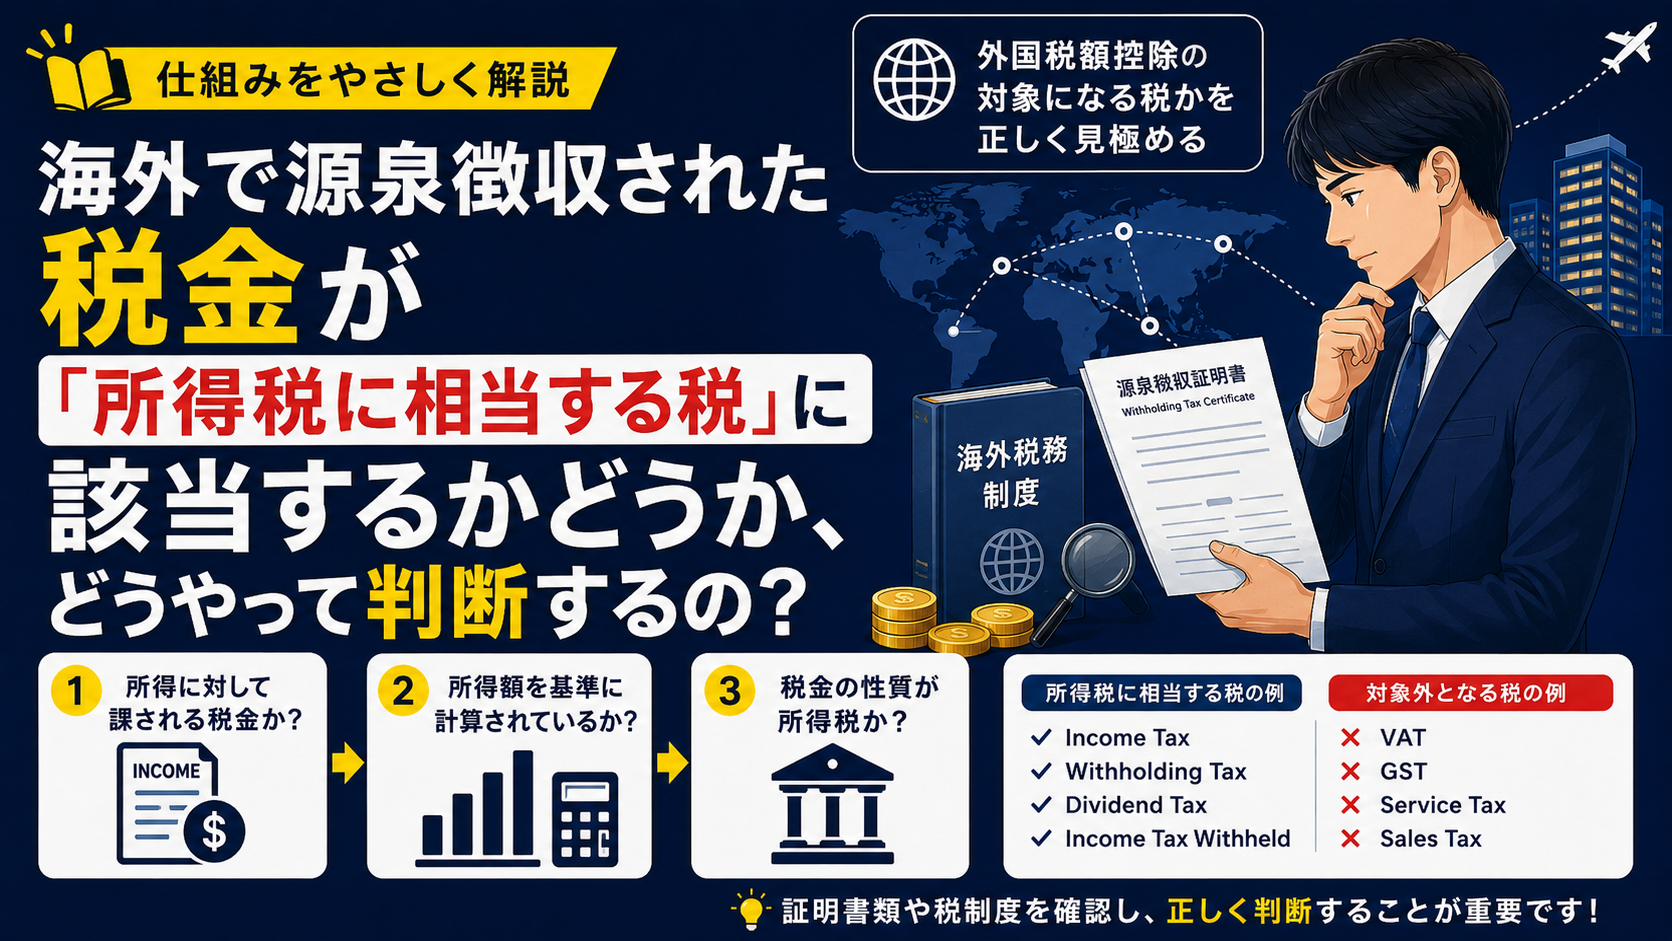
判断基準① 所得に対して課される税金かどうか
最も重要なポイントは、その税金が所得の発生に直接関連して課される税金であるかどうかです。
例えば、次のような所得に対して源泉徴収される税金は、通常「所得税に相当する税」と考えられます。
- 海外勤務で受け取る給与
- 海外企業へ役務を提供した際の報酬
- 海外預金の利子
- 外国株式の配当金
- 著作権使用料(ロイヤリティ) など
これらはいずれも「所得」を対象として課税されるため、外国税額控除の対象となる可能性があります。
判断基準② 所得額を基準として計算されている税金かどうか
次に確認したいのは、税額が所得を基準として計算されているかという点です。
例えば、
- 課税標準が所得金額になっている
- 所得金額に一定の税率を掛けて税額が計算される
- 所得額に応じて税率が変わる(累進課税)
といった仕組みであれば、「所得税に相当する税」と判断される可能性が高くなります。
つまり、「所得があるから課税される税」であることがポイントです。
対象外となる代表的な税金
一方で、次のような税金は外国税額控除の対象にはなりません。
- 付加価値税(VAT)
- 消費税
- GST(Goods and Services Tax)
- サービス税
これらは所得ではなく、商品の購入やサービスの利用といった取引そのものに対して課される税金です。
例えば、海外旅行で買い物をした際に支払ったVATは、たとえ海外で納めた税金であっても外国税額控除の対象外となります。
「海外で支払った税金=外国税額控除の対象」と誤解されることがありますが、実際には税金の性質によって取扱いが大きく異なります。
課税証明書や源泉徴収証明書の税目も確認しましょう
判断に迷った場合は、海外の税務当局や支払者が発行する課税証明書や源泉徴収証明書を確認しましょう。
税目の名称から、おおよその判断ができることがあります。
所得税に相当する可能性が高い例
- Income Tax
- Withholding Tax
- Dividend Tax
- Income Tax Withheld
対象外となる可能性が高い例
- VAT
- GST
- Service Tax
- Sales Tax
もっとも、税金の名称だけでは判断できないケースもあります。同じ「Withholding Tax」という名称でも、国によって課税の仕組みが異なることがあるため、実際には税法上の性質を確認する必要があります。
判断に迷うケースも少なくない
近年はデジタルサービス税や特殊な源泉徴収制度など、各国独自の税制度も増えています。
税目の英語表記だけでは判断できないことも多く、外国税額控除が認められるかどうかは、その税金が実質的に所得税として課されているかという観点から検討する必要があります。
特に海外投資や海外勤務、外国企業との取引がある場合は、思い込みで判断せず、証明書類や現地の税制度を確認することが大切です。
まとめ
海外で源泉徴収された税金が「所得税に相当する税」に該当するかどうかは、次の3つのポイントを確認すると判断しやすくなります。
- 所得に直接関連して課される税金であること
- 所得額を基準として税額が計算されていること
- 税金の性質が所得税であること(税目や制度を確認する)
外国税額控除は二重課税を防ぐ重要な制度ですが、対象となる税金を誤って判断すると、正しい金額よりも少ない金額で外国税額控除を受けてしまっていたり、控除が認められず修正申告が必要になったりすることもあります。
海外所得や海外投資に関する税金は、国ごとに制度が異なり判断が難しいケースも少なくありません。判断に迷う場合は、国際税務に詳しい税理士へ相談することをおすすめします。