結論
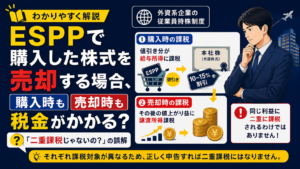
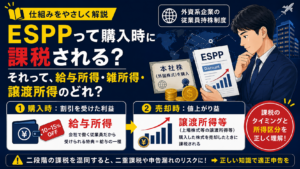
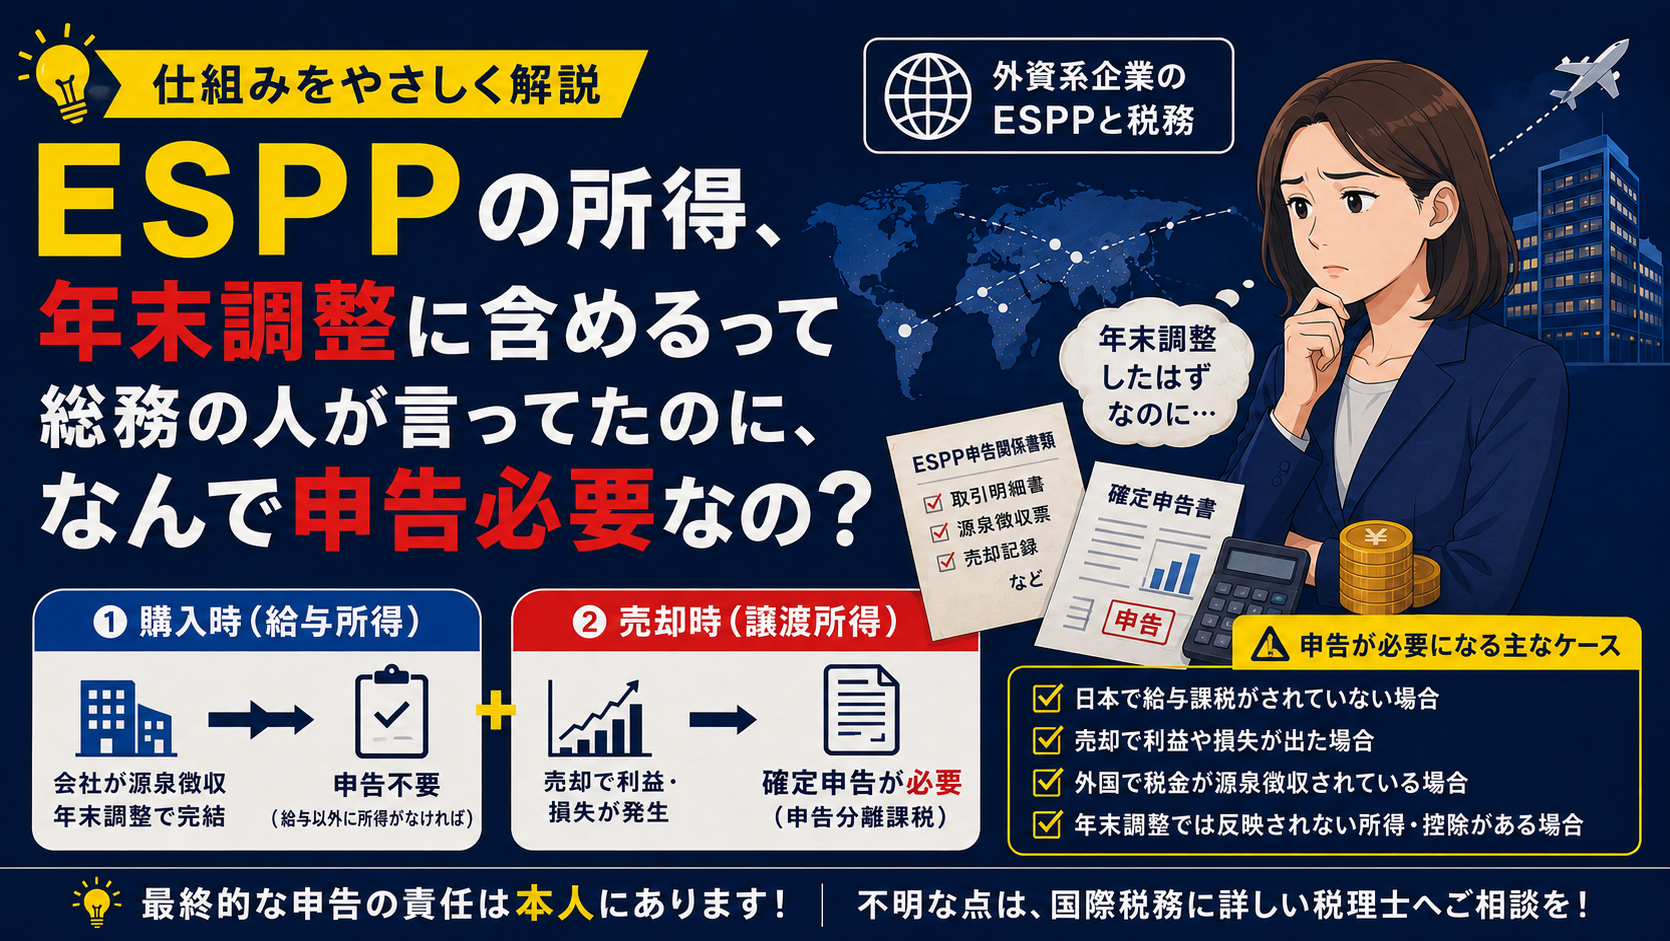
ESPPに関する課税は、購入時と売却時の2段階。購入時に会社で年末調整に含めていたとしても、売却時には申告が必要となります。
年末調整で完結するケース
購入の際、勤務先がESPPの値引き相当額などを給与所得として適切に源泉徴収し、年末調整を行っている場合は、この給与所得(通常の給与及びESPPに係る経済的利益)の税金関係については完結しますので、収入についてこの給与所得のみでほかに申告が必要となる所得がなければ、原則として購入時の確定申告は不要です。
例外として、給与収入2,000万円を超える方はそもそも確定申告が必要です(所得税法第190条、第194条)。
売却の際、ESPPで取得した株式を売却して利益が生じない場合には、原則として確定申告は必要ありません。ただし、損失が生じてその損失を繰り越したい場合には、確定申告する必要があります。
確定申告が必要になる主なケース
購入の際、海外親会社が運営するESPPでは、日本法人が給与課税部分を把握しておらず、源泉徴収自体が行われていないケースもあります。その場合には、自ら給与所得として申告しなければならない可能性があります。
重複しますが、給与収入2,000万円を超える方はそもそも確定申告が必要です(所得税法第190条、第194条)。
売却の際、利益や損失が生じた場合には、通常、譲渡所得の範疇になり、譲渡所得は年末調整の対象ではないため、確定申告が必要となることがあります(所得税法第120条、第36条)。
外資系企業のESPP
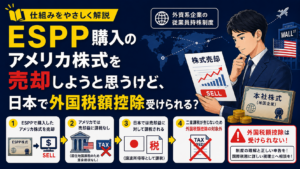
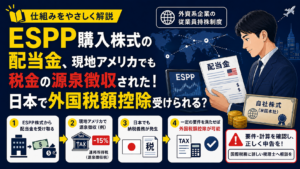
グローバルな外資系企業のESPPにおいては、購入時の値引き部分、年末調整の有無、売却時の譲渡益、さらには外国で税金が徴収されるケースなど、複数の税務論点が重なることがあります。
「会社が何も言わないから大丈夫」と考えるのは危険です。実際には会社が日本での税務処理を十分に把握していないこともあり、税務申告の責任は最終的に本人にあります。「給与担当者が知らなかった」は、税務署では残念ながら通用しません(所得税法第120条、第95条)。
まとめ
ESPPに関する税務は、「年末調整で終わる場合」と「確定申告が必要な場合」があります。特に次のような場合は確定申告の要否を必ず確認しましょう。
・ 日本で給与課税がされていない値引き利益がある場合
・ ESPP株式を売却して利益や損失が生じた場合
・ 外国で税金が源泉徴収され、外国税額控除を受ける場合
・ 年末調整では反映されない所得や控除がある場合
ESPPは、福利厚生の性格を含む制度ですが、税務上は経済的利益、給与所得、譲渡所得及び外国税額控除が絡むこともある少し複雑な制度です。毎年同じ処理とは限らないため、不明な点がある場合は、源泉徴収票やESPPの取引明細を確認した上で、国際税務に詳しい税理士へ相談することをおすすめします。