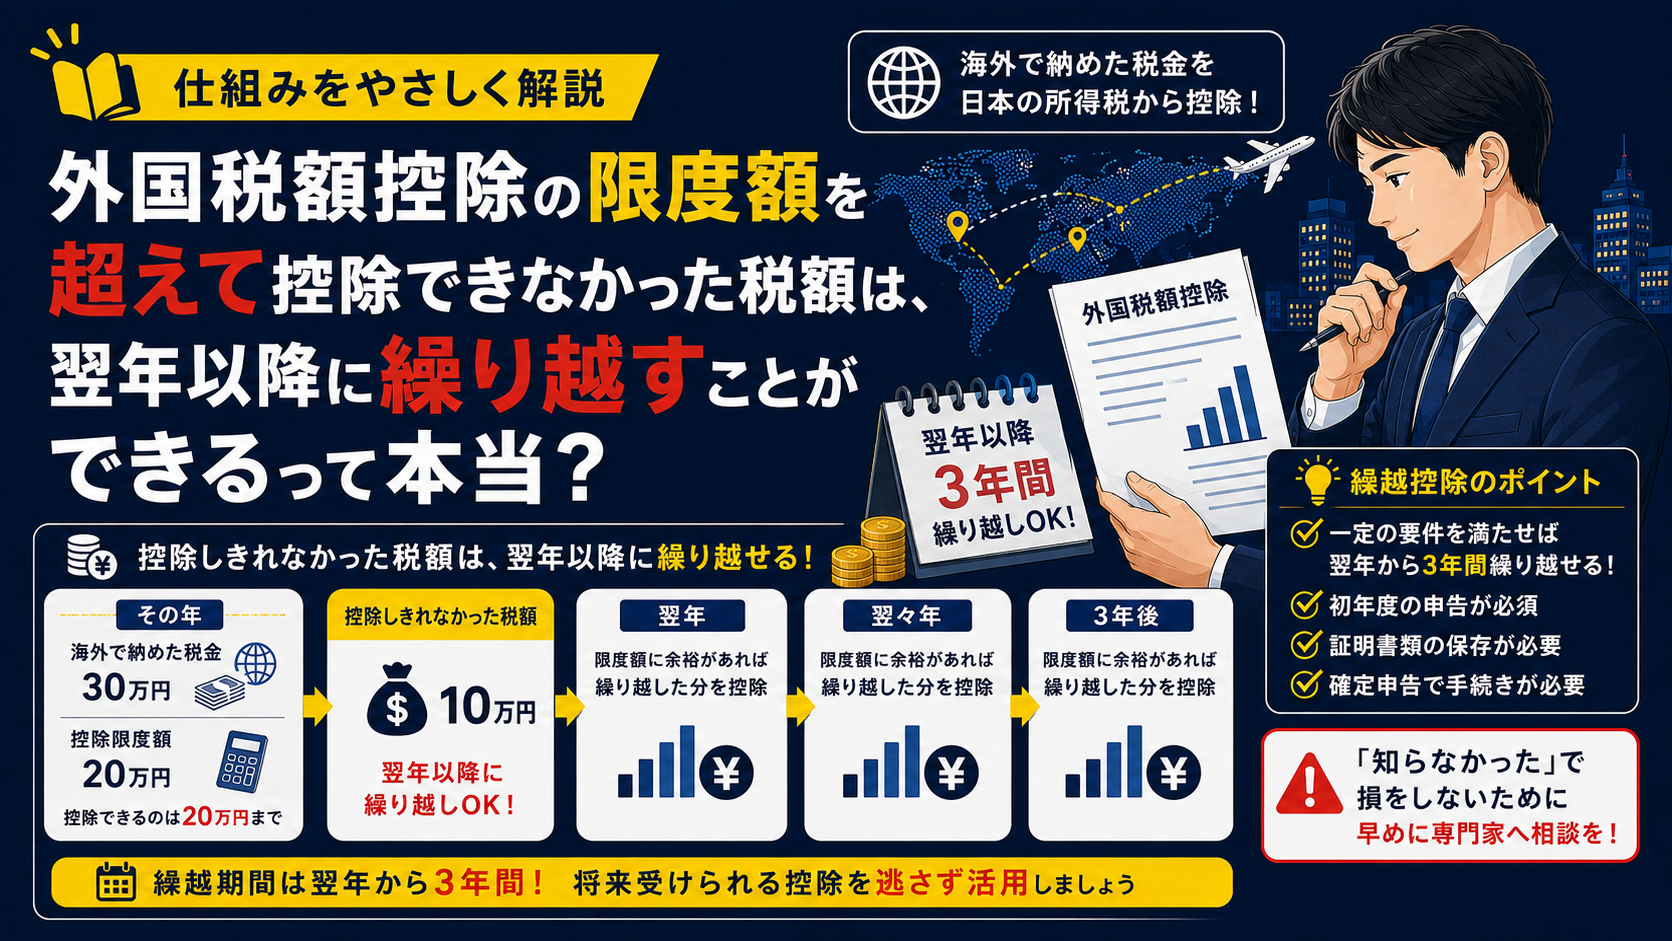
結論からいうと、一定の要件を満たせば、控除しきれなかった外国税額は翌年以降3年間繰り越すことができます。
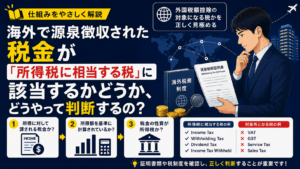
外国税額控除は、海外で支払った所得税に相当する税金を、日本の所得税から差し引くことで同じ所得に対する二重課税を防ぐための制度です(所法95)。
しかし、この制度には「控除限度額」が設けられています。控除限度額は国外所得の割合などをもとに計算されるため、海外で支払った税額が多い場合には、その年だけでは控除しきれないことがあります。
控除しきれなかった税額はどうなる?
例えば、次のような状況だった場合、どうなるでしょうか。
- 海外で納めた税金:30万円
- その年の外国税額控除の限度額:20万円
このケースの場合、その年に控除できるのは20万円までです。
では、残りの10万円は無駄になってしまうのでしょうか。
実は、一定の要件を満たせば、この10万円は翌年以降に繰り越して控除することができます。
これを「外国税額控除の繰越控除」といいます(所法95②)。
繰り越せる期間は3年間
繰越控除が認められる期間は翌年から3年間です。
翌年以降に外国税額控除の限度額に余裕があれば、繰り越した税額を順次控除することができます。
「今年は控除しきれなかったけれど、来年以降で取り戻せる可能性がある」という点は、海外投資や海外勤務をされている方にとって非常に重要なポイントです。
繰越控除を受けるための注意点
ただし、繰越控除は自動的に認められるわけではありません。
主な要件として、次の点に注意が必要です。
- 初年度に外国税額控除の適用を受けていること
- 海外で税金を納付したことを証明する書類を保存していること
- 必要書類を添付して確定申告を行うこと
特に重要なのは、最初の年に外国税額控除を適用していない場合、後から繰越控除だけを利用することはできないという点です。
「今年は面倒だから申告しなくてもいいか」と考えてしまうと、将来受けられたはずの控除まで失ってしまう可能性があります。
「知らなかった」で損をしないために
海外株式の配当金や海外勤務による給与、海外不動産の収入など、海外で税金が課されるケースは年々増えています。
一方で、外国税額控除は制度が複雑で、「控除限度額を超えたからもう終わり」と思い込み、本来受けられる繰越控除を利用していないケースも少なくありません。
「知らなかったために何万円もの税金を余分に負担していた」ということも実際によくあります。
外国税額控除は、適切に活用すれば二重課税による負担を大きく軽減できる制度です。
海外資産や海外所得がある方は、ご自身のケースで繰越控除が利用できるかどうか、一度専門家に確認してみることをおすすめします。早めに確認することで、将来受けられる控除を逃さずに済む可能性があります。