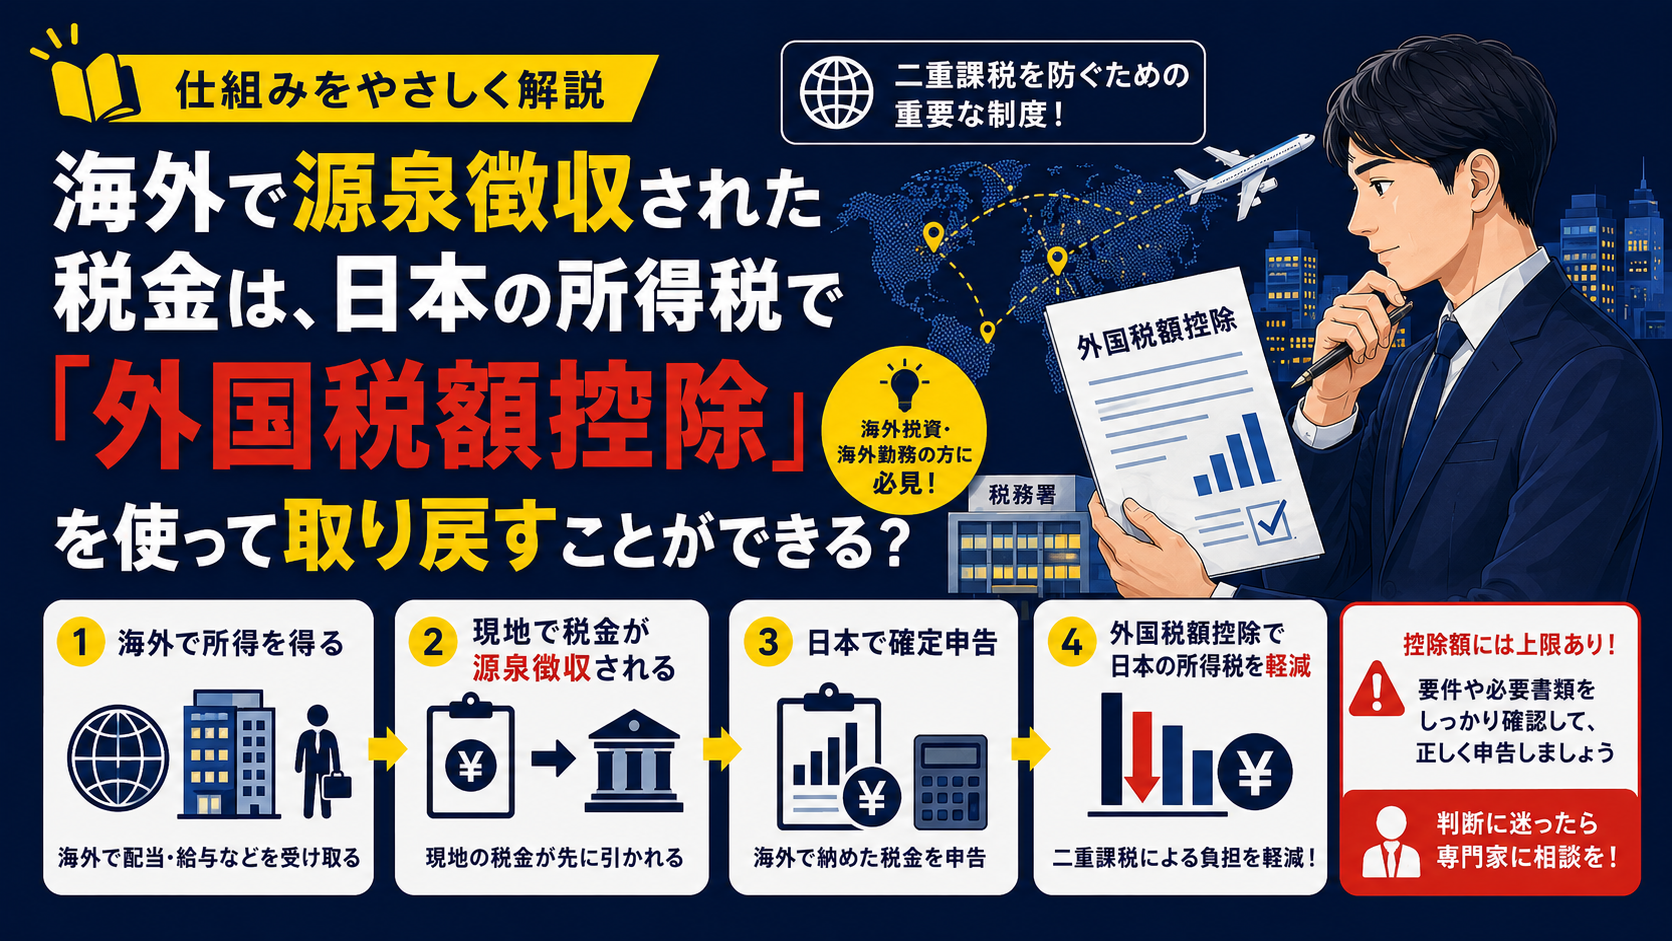
海外の株式から配当金を受け取ったり、海外で仕事をして報酬を得たりすると、現地で税金が源泉徴収されることがあります。
「海外でも税金を払ったのに、日本でも税金を払うの?」
そんな疑問を持つ方も多いでしょう。
結論からいうと、一定の要件を満たせば、「外国税額控除」によって日本の所得税を軽減できる可能性があります。
なぜ外国税額控除があるの?
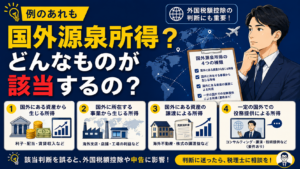
日本に住所がある「居住者」は、原則として全世界所得課税の対象です(所法22)。
つまり、日本国内で得た所得だけでなく、海外で得た所得についても日本で所得税が課されます。
一方で、その所得に対して海外でも税金が課されていると、同じ所得に対して二重に税金を負担することになってしまいます。
そこで、このような二重課税を調整するために設けられている制度が外国税額控除です(所法95)。
外国税額控除とは?
外国税額控除とは、海外で納めた所得税に相当する税金を、一定の限度額まで日本の所得税から差し引くことができる制度です。
たとえば、
- アメリカ株の配当金から現地で税金が源泉徴収された
- 海外勤務中の給与に現地所得税が課された
といったケースでは、要件を満たせば外国税額控除の対象になる可能性があります。
「海外で払った税金が、そのまま戻ってくる」という制度ではありませんが、日本で納める所得税を減らすことで、二重課税による負担を軽減する仕組みとなっています。
控除額には上限がある
外国税額控除は、海外で支払った税金をすべて控除できるわけではありません。
控除できる金額には上限があり、総所得金額に占める国外所得の割合などを基に計算されます(所法95①)。
そのため、海外で多額の税金を納めていても、その全額をその年の日本の所得税から差し引けるとは限りません。
なお、控除しきれなかった金額については、一定の要件のもとで翌年以降に繰り越して控除できる場合があります(所法95②)。
外国税額控除を受けるための注意点
外国税額控除を受けるためには、いくつかの条件があります。
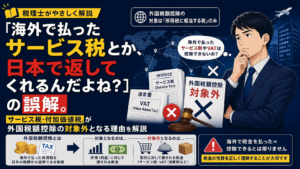
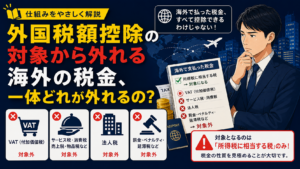
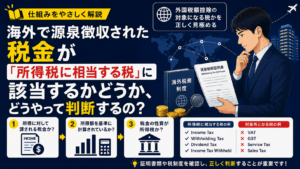
まず、海外で支払った税金が日本の所得税に相当する税であることが必要です(所法95)。
また、確定申告では、
- 海外で源泉徴収されたことが分かる書類
- 納税証明書や課税証明書
- 配当計算書や源泉徴収明細書 など
海外で税金を支払った事実を証明できる資料の保存・提出が求められます(所得税法施行令)。
国外の証明書類は再発行に時間がかかることもあるため、受け取った時点で大切に保管しておくことをおすすめします。
まとめ
海外で源泉徴収された税金は、一定の要件を満たせば、外国税額控除によって日本の所得税の負担を軽減できる可能性があります(所法95)。
海外投資や海外勤務が一般的になった今、外国税額控除は二重課税を防ぐための重要な制度です。
もっとも、控除額の計算方法は複雑で、外国税額控除の適用可否は、租税条約の内容や所得の種類によっても異なります。海外所得がある方や外国税額控除の適用を検討している方は、誤った申告を避けるためにも、国際税務に詳しい税理士へ相談することをおすすめします。