結論
海外で支払った税金であっても、すべて外国税額控除の対象になるわけではありません。
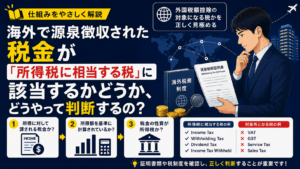
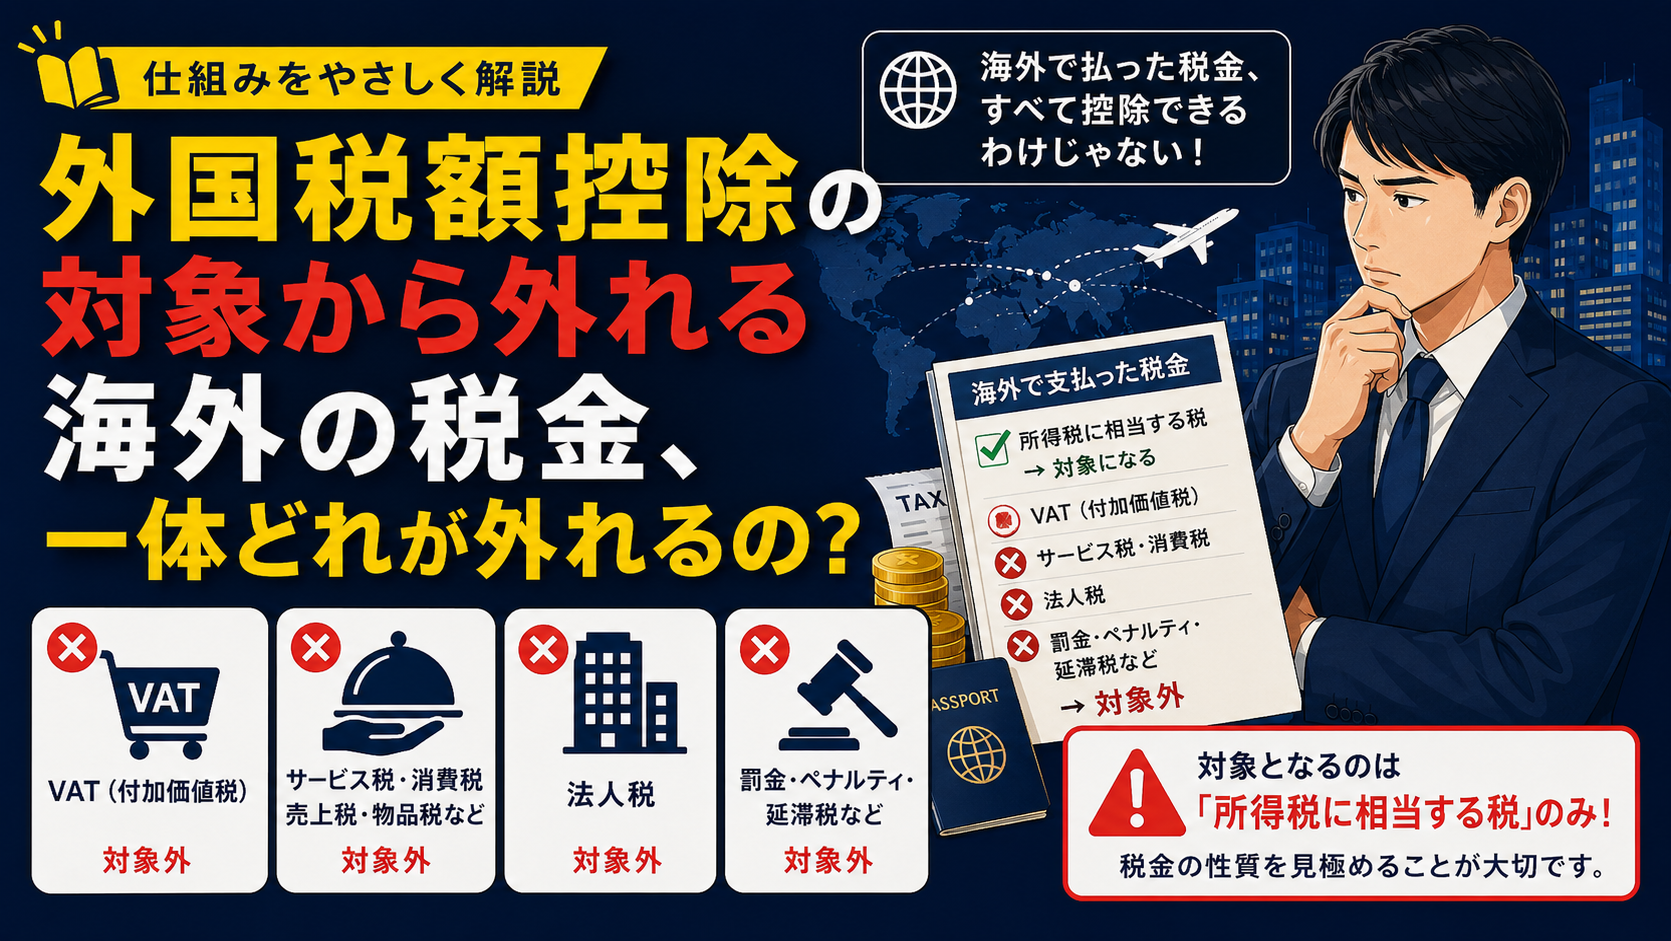
外国税額控除の対象となるのは、「所得税に相当する税」に限られます(所得税法第95条)。そのため、海外で支払った税金であっても、消費税や付加価値税(VAT)、法人税、罰金・ペナルティなどは原則として外国税額控除の対象外です。
「海外で税金を払ったのだから、日本でも控除できるはず」と考えてしまうと、確定申告で誤った処理をしてしまうおそれがあります。まずは、どのような税金が対象外となるのかを理解しておきましょう。
制度の概要
外国税額控除は、日本の居住者が海外でも所得税に相当する税金を支払い、日本でも同じ所得に対して課税される場合に、国際的な二重課税を調整するための制度です(所得税法第95条)。
つまり、この制度が対象としているのは、「所得」に対して課される税金です。
一方で、海外で税金を支払ったと言っても所得税以外にさまざまな税金があります。例えば、商品やサービスの購入時に課される税金や、行政上の制裁として課される金銭などは、外国税額控除の対象にはなりません。
理由・要件(対象外となる典型例)
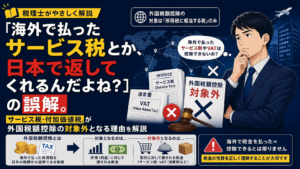
① 付加価値税(VAT)は対象外
最も代表的なのが付加価値税(VAT)です。
VATは、ヨーロッパ諸国をはじめ多くの国で採用されている税制度で、日本の消費税に近い仕組みです。
この税金は商品の購入やサービスの提供といった「取引」に対して課税される税金であり、「所得」に対する税金ではありません。
そのため、所得税に相当する税とは認められず、外国税額控除の対象外となります。
具体例
海外旅行中に現地で買い物をし、VATを支払ったとしても、そのVATを日本の確定申告で外国税額控除することはできません。
② サービス税・消費税・物品税も対象外
各国には、たとえば、次のような名称の税金があります。
- サービス税
- 消費税
- 売上税(Sales Tax)
- 物品税(Excise Tax)
これらは、名称は異なりますが、いずれも取引や消費に対して課される税金であり、所得税ではありません。
そのため、外国税額控除の対象外となります。
豆知識
実質的に消費に対する税であるものの具体例について、次のようなものがあります。
- EUでは「VAT」
- アメリカでは州ごとの「Sales Tax」
- シンガポールでは「GST(Goods and Services Tax)」
③ 法人税は対象外
外国で法人税を支払った場合も、個人の外国税額控除の対象にはなりません。
外国税額控除は、個人の所得税について二重課税を調整する制度だからです。
法人が納付する法人税は、個人所得税とは別の税金であるため、原則として控除の対象外になります。
④ 罰金・ペナルティ・延滞税なども対象外
次のような金銭も外国税額控除の対象にはなりません。
- 税金の延滞による加算金
- 罰金
- ペナルティ
- 過料
- 延滞税や利息税に類するもの
これらは所得に対する課税ではなく、行政上の制裁や納付遅延に伴う負担であるため、「所得税に相当する税」とは認められません。
そのため、外国税額控除を受けることはできません。
実務上の注意点
税金の名称だけで判断しない
実務では、税金の名称だけで判断するのは危険です。
例えば、「○○Tax」や「Levy」といった名称であっても、実際には所得税ではなく、消費税や地方税、社会保険料などであることがあります。
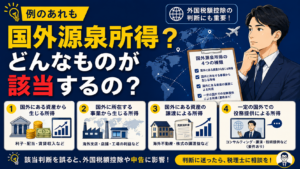
外国税額控除の対象となるかどうかは、
- 誰に課税される税か
- 何を課税対象としているか
- 所得に対して直接課される税か
といった税金の実質的な性質によって判断します。
海外の税制は国ごとに異なるため、判断に迷うケースも少なくありません。
まとめ
外国税額控除の対象外となる代表的な税金は次のとおりです。
- VAT(付加価値税)
- サービス税・消費税・売上税・物品税などの消費課税
- 法人税
- 罰金・ペナルティ・延滞税などの行政上の制裁
これらはいずれも所得税に相当する税ではないため、外国税額控除の対象にはなりません。
海外では日本には存在しない税金も多く、「これは外国税額控除の対象になるのだろうか」と迷うケースは珍しくありません。税金の名称だけで判断すると、確定申告で誤った処理をしてしまう可能性もあります。
海外所得や海外投資がある方は、外国税額控除の適用可否について税理士などの専門家に確認しておくと、安心して申告を進めることができるでしょう。