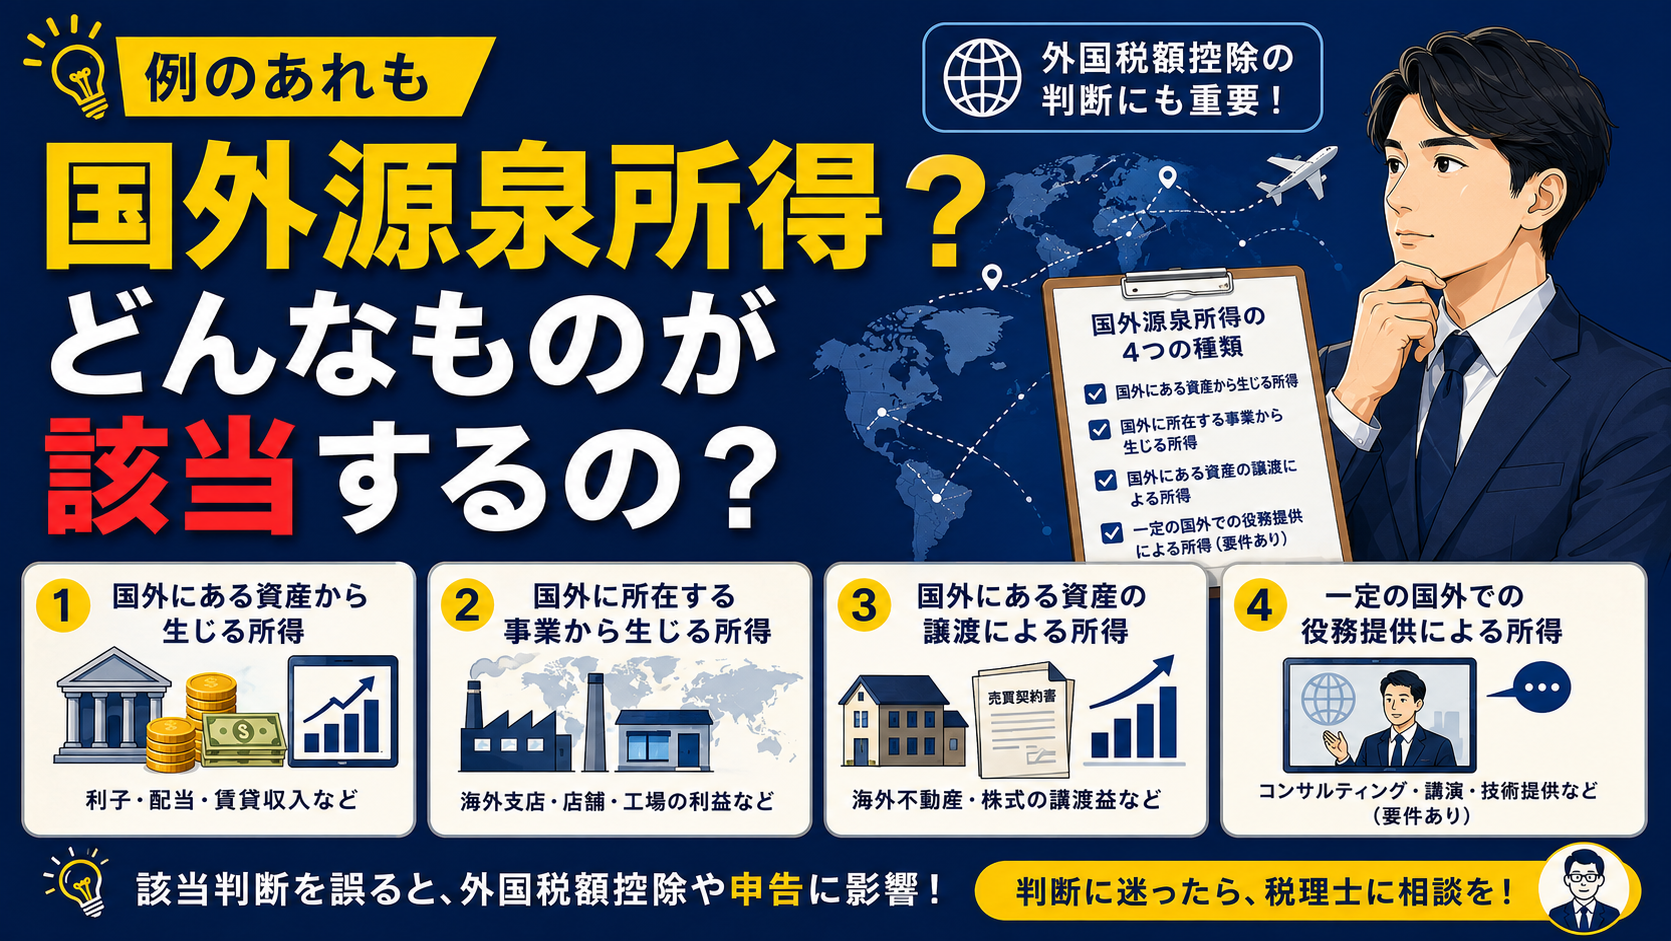
結論:国外源泉所得は主に4つの種類に分類される。
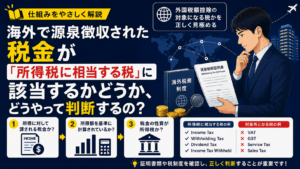
外国税額控除を正しく適用するためには、「その所得が国外源泉所得に該当するか」を正確に判断することが重要です。
所得税法第95条第4項では、国外源泉所得の範囲が定められており、代表的なものとして次のような所得が挙げられます。
- 国外にある資産から生じる所得
- 国外に所在する事業から生じる所得
- 国外にある資産の譲渡による所得
- 一定の国外での役務提供による所得(※詳細な要件あり)
これらを理解しておくことは、外国税額控除の適用だけでなく、国外財産調書や確定申告の判断にも役立ちます。
① 国外にある資産から生じる所得
まず代表的なのが、海外にある資産から得られる所得です(所得税法第95条第4項)。
例えば、次のようなものが該当します。
- 海外の銀行預金の利子
- 海外企業の株式から受け取る配当金
- 海外不動産の賃貸収入
- 海外の投資商品から得られる収益
海外に保有している資産から継続的に生じる収益は、国外源泉所得に該当する可能性があります。
② 国外に所在する事業から生じる所得
次に、海外で営む事業から得られる所得も国外源泉所得に含まれます(所得税法第95条第4項)。
例えば、
- 海外支店の利益
- 海外で営む店舗や工場の収益
- 海外で行う事業活動による利益
などがこれに該当します。
日本に居住していても、海外で事業を行っている場合には、その事業から生じた所得が国外源泉所得となることがあります。
③ 国外にある資産を譲渡して得た所得
海外にある資産を売却した場合の譲渡益も、国外源泉所得として取り扱われます(所得税法第95条第4項)。
代表例としては、
- 海外不動産の売却益
- 海外株式の譲渡益
- その他海外資産の譲渡による利益
などがあります。
売却した資産が国外に所在しているかどうかが重要な判断ポイントになります。
④ 国外での役務提供による所得は注意が必要
国外源泉所得としてよく紹介されるものに、国外で行った役務提供による所得があります。
例えば、
- 海外で行ったコンサルティング業務
- 海外での講演や講師業
- 海外で提供した技術サービス
などが思い浮かびます。
もっとも、この区分については所得税法第95条第4項において様々な要件や例外が設けられており、一概に「海外で働いたから国外源泉所得になる」と判断できるものではありません。
実務上も判断を誤りやすい分野ですので、このテーマについては別の記事で詳しく解説したいと思います。
まとめ
国外源泉所得の代表例を整理すると、次のとおりです。
- 国外にある資産から生じる所得
- 国外に所在する事業から生じる所得
- 国外にある資産の譲渡による所得
- 一定の国外での役務提供による所得
国外源泉所得に該当するかどうかは、外国税額控除を受けられるか、また申告書の記載方法にも影響する重要なポイントです。
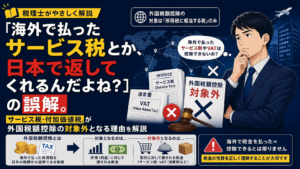
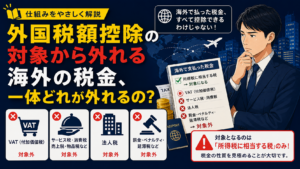
特に海外投資や海外勤務、海外不動産を保有している方は、「海外で税金を納めたから外国税額控除が使える」と考えてしまいがちですが、実際には所得の種類や課税関係を個別に確認する必要があります。
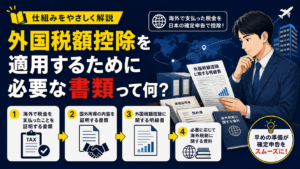
「この所得は国外源泉所得に該当するのだろうか」「この外国税は外国税額控除の対象になるのだろうか」と判断に迷われた場合は、早めに税理士などの専門家へ相談することをおすすめします。事前に確認しておくことで、確定申告をスムーズに進めることができ、適用漏れや必要書類の不足といったリスクも防ぐことができます。