海外で税金を支払った場合、日本の確定申告で外国税額控除を利用できることがあります。
しかし、外国税額控除は「申告すれば自動的に認められる制度」ではありません。海外で税金を支払ったことや、その所得の内容を証明する書類を準備することが必要です。
書類が不足していると、外国税額控除が認められない可能性もあるため、早めに準備を進めておきましょう。
この記事では、外国税額控除を適用するために必要な書類をわかりやすく解説します。
外国税額控除で必要となる書類は主に4種類
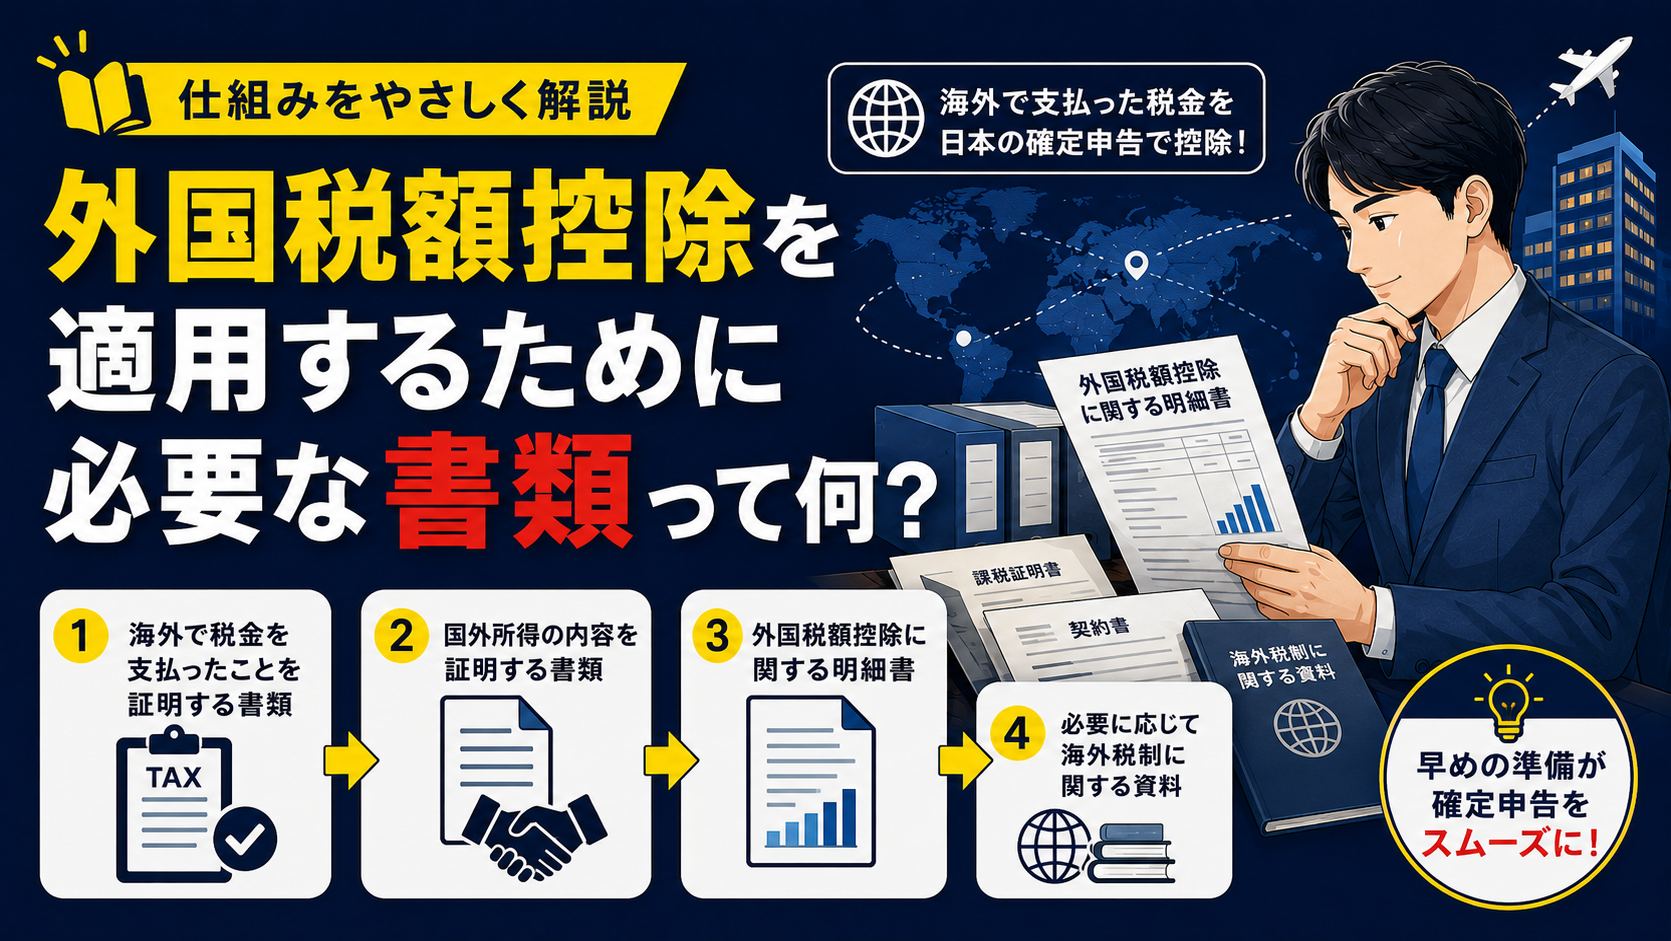
外国税額控除の適用を受けるためには、主に次の4種類の書類を準備します。
【図解】外国税額控除に必要な書類
① 海外で税金を支払ったことを証明する書類
↓
② 国外所得の内容を証明する書類
↓
③ 外国税額控除に関する明細書
↓
④ 必要に応じて海外税制に関する資料
それぞれ詳しく見ていきましょう。
① 海外で税金を支払ったことを証明する書類
最も重要なのが、海外で所得税に相当する税金を実際に支払ったことを証明する書類です(所得税法95条10項)。
代表的な書類には次のようなものがあります。
- 海外の税務当局が発行する課税証明書
- 源泉徴収証明書
- 納税証明書
これらには通常、
- 課税された所得の種類
- 課税対象となった所得金額
- 適用税率
- 実際に納付した税額
などが記載されています。
税務署はこれらの資料を確認し、外国税額控除の対象となる税額を判断します。
② 国外所得の内容を証明する書類
次に必要なのが、国外所得の内容を確認できる書類です(所得税法95条10項)。
例えば、海外企業から報酬を受け取った場合には、次のような資料が該当します。
- 契約書
- 請求書
- 支払明細書
- 銀行口座への振込記録
これらの書類によって、
- どのような業務や取引による所得なのか
- 誰から支払われたのか
- 支払者が海外に所在していること
などが確認され、その所得が国外所得であることを証明できます。
③ 「外国税額控除に関する明細書」を作成する
外国税額控除には、控除できる税額に一定の上限(限度額)があります。
そのため、確定申告では「外国税額控除に関する明細書」を作成し、申告書に添付する必要があります(所得税法95条10項)。
明細書には、主に次の内容を記載します。
- 国外所得の種類
- 国外所得の金額
- 海外で納付した税額
- 外国税額控除限度額の計算内容
限度額の計算は複雑になることも多いため、記載誤りには注意が必要です。
④ 必要に応じて海外の税制に関する資料
国によって税制は大きく異なります。
そのため、海外で支払った税金が、日本の外国税額控除の対象となる「所得税に相当する税」であるか判断するために、追加資料の提出を求められることがあります。
例えば、
- 現地の税法の概要
- 税率表
- 課税制度を説明する資料
などです。
特に、日本では所得税に相当しない税金については外国税額控除の対象とならない場合もあるため、事前の確認が重要です。
外国税額控除の必要書類は早めに準備
海外で発行される証明書類は、日本の書類とは異なり、取得まで数週間から数か月かかることも珍しくありません。
また、国や所得の種類によって必要書類が異なるケースもあります。
「確定申告の時期になってから準備すればよい」と考えていると、必要書類が間に合わず、外国税額控除を受けられなくなる可能性もあります。
海外所得があることが分かった時点で、必要書類の確認を始めておくことをおすすめします。
まとめ
外国税額控除を適用するためには、次の4種類の書類を準備することが基本となります。
- ① 海外で税金を支払ったことを証明する書類
- ② 国外所得の内容を証明する書類
- ③ 外国税額控除に関する明細書
- ④ 必要に応じて海外税制に関する資料
これらの書類は、外国税額控除が適正に適用されるかどうかを判断するための重要な資料です(所得税法95条10項)。
海外の税務書類は取得に時間がかかることも多く、必要書類は国や所得の種類によって異なる場合があります。
「どの書類を準備すればよいかわからない」「この税金は外国税額控除の対象になるのだろうか」とお悩みの方は、早めに税理士などの専門家へ相談することをおすすめします。事前に確認しておくことで、確定申告をスムーズに進めることができ、適用漏れや書類不足によるリスクも防ぐことができます。