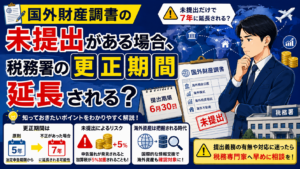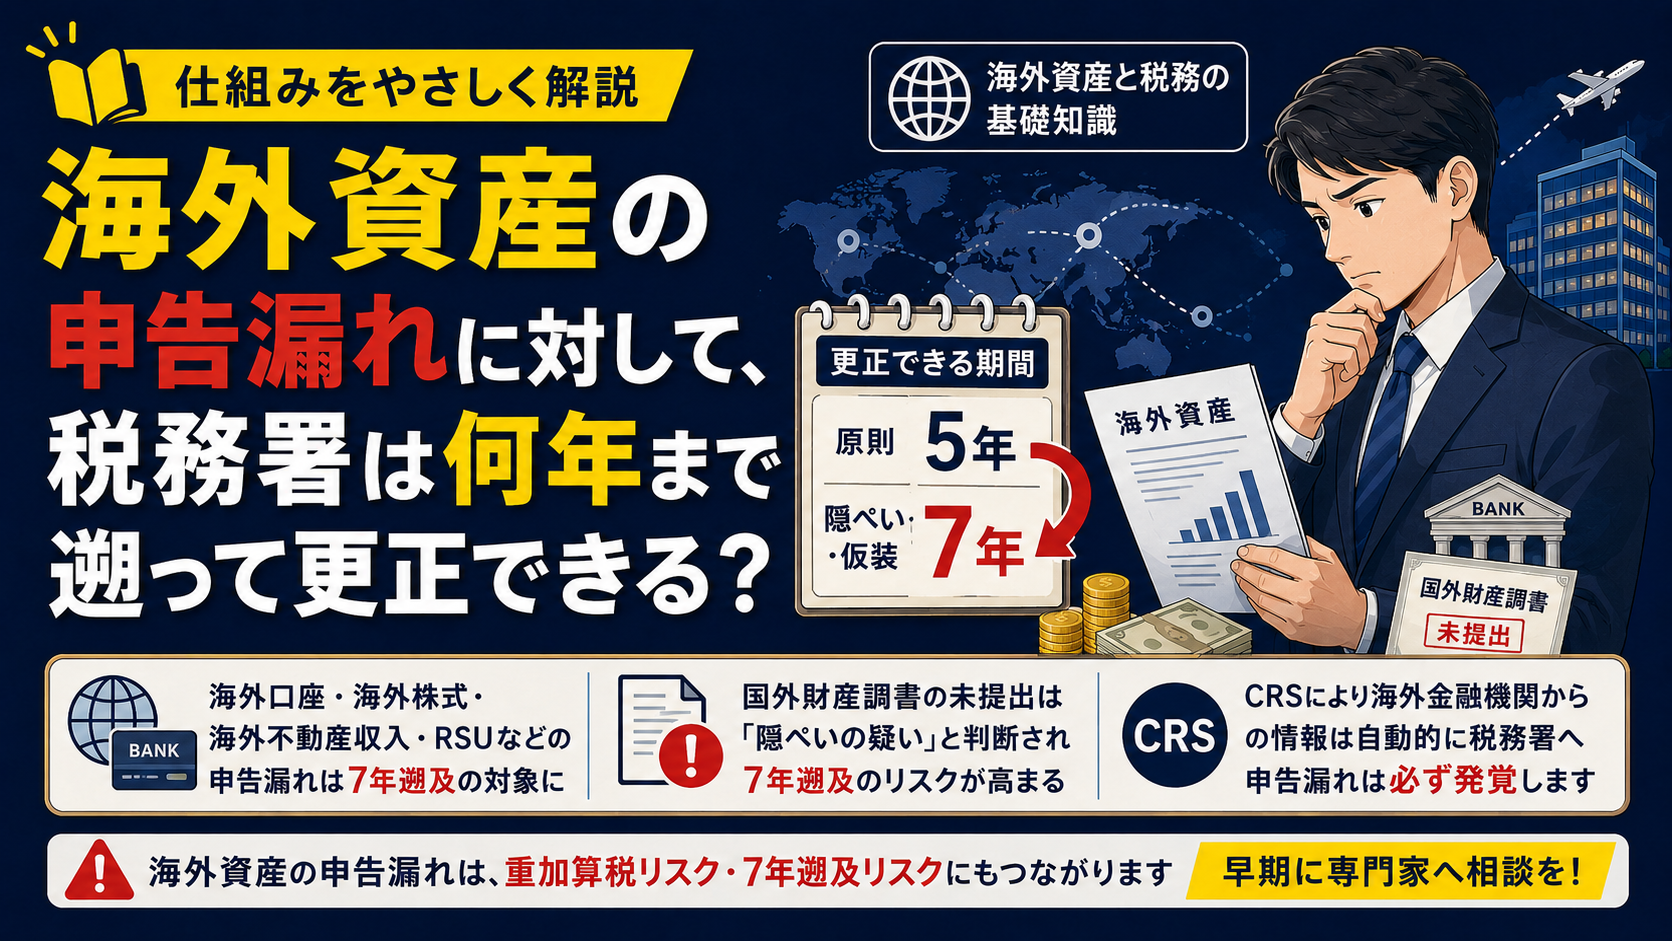
税務署が申告漏れに対して更正処分を行うことができる期間は原則として5年であり、納税者に隠ぺい行為又は仮装行為があったと判断されると例外として7年となっています(通法70①・70⑤)。
海外資産について申告漏れがあると、隠す意図があったと疑われることがあり、「隠ぺい行為又は仮装行為」があったと判断されるケースがあります。
したがって、「隠ぺい行為又は仮装行為」があったと判断された場合には、7年遡って処分を受けることとなります。
更正期間は法定申告期限から原則5年であり、これは国内所得・海外所得を問わず共通です(通法70)。
しかし、海外資産の申告漏れは、税務署が「意図的に隠した可能性が高い」と疑いやすい分野であることから、海外口座・海外株式・海外不動産収入・RSUなどの申告漏れは、7年遡及の対象となるケースがおおいにありうると言えます。
また、国外財産調書の未提出がある場合、税務署は「隠ぺいの疑いが強い」と判断し、7年遡及を適用される可能性を高めてしまうケースもあります。
なお、海外金融機関からの情報(CRS)が税務署に自動的に届くため、申告漏れは必ず発覚すると考えておいた方がよいと思われます。
発覚するから正しく申告するということでもありませんが、海外資産の申告漏れは、国外財産調書の提出漏れによる加算税リスク(国外送金等調書法6)があるだけでなく重加算税リスク及び7年遡及リスクまでも起こりうる(通法68、通法70)ことから、注意力を欠いてはいけない分野であるためできるだけ早期に専門家へ相談することをお勧めいたします。