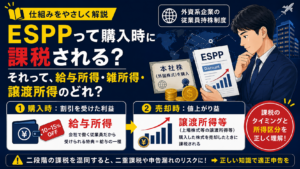
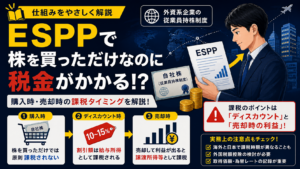
ESPP(Employment Stock Purchase Plan)とは、従業員持株購入制度のことで、いわゆる従業員持株会と呼んでもよいものですが、普通の従業員持株会とは少し事情が異なり、外資系企業におけるこの制度では、従業員が本社株(外国株式)を一定の割引価格で購入できる仕組みになります。
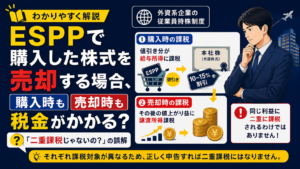
多くの場合、10%から15%の割引率で給与からの天引きにより毎月購入されます。
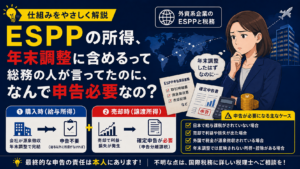
この割引購入分については給与所得として課税されます(所法36)。


ESPP(Employment Stock Purchase Plan)とは、従業員持株購入制度のことで、いわゆる従業員持株会と呼んでもよいものですが、普通の従業員持株会とは少し事情が異なり、外資系企業におけるこの制度では、従業員が本社株(外国株式)を一定の割引価格で購入できる仕組みになります。
多くの場合、10%から15%の割引率で給与からの天引きにより毎月購入されます。
この割引購入分については給与所得として課税されます(所法36)。