

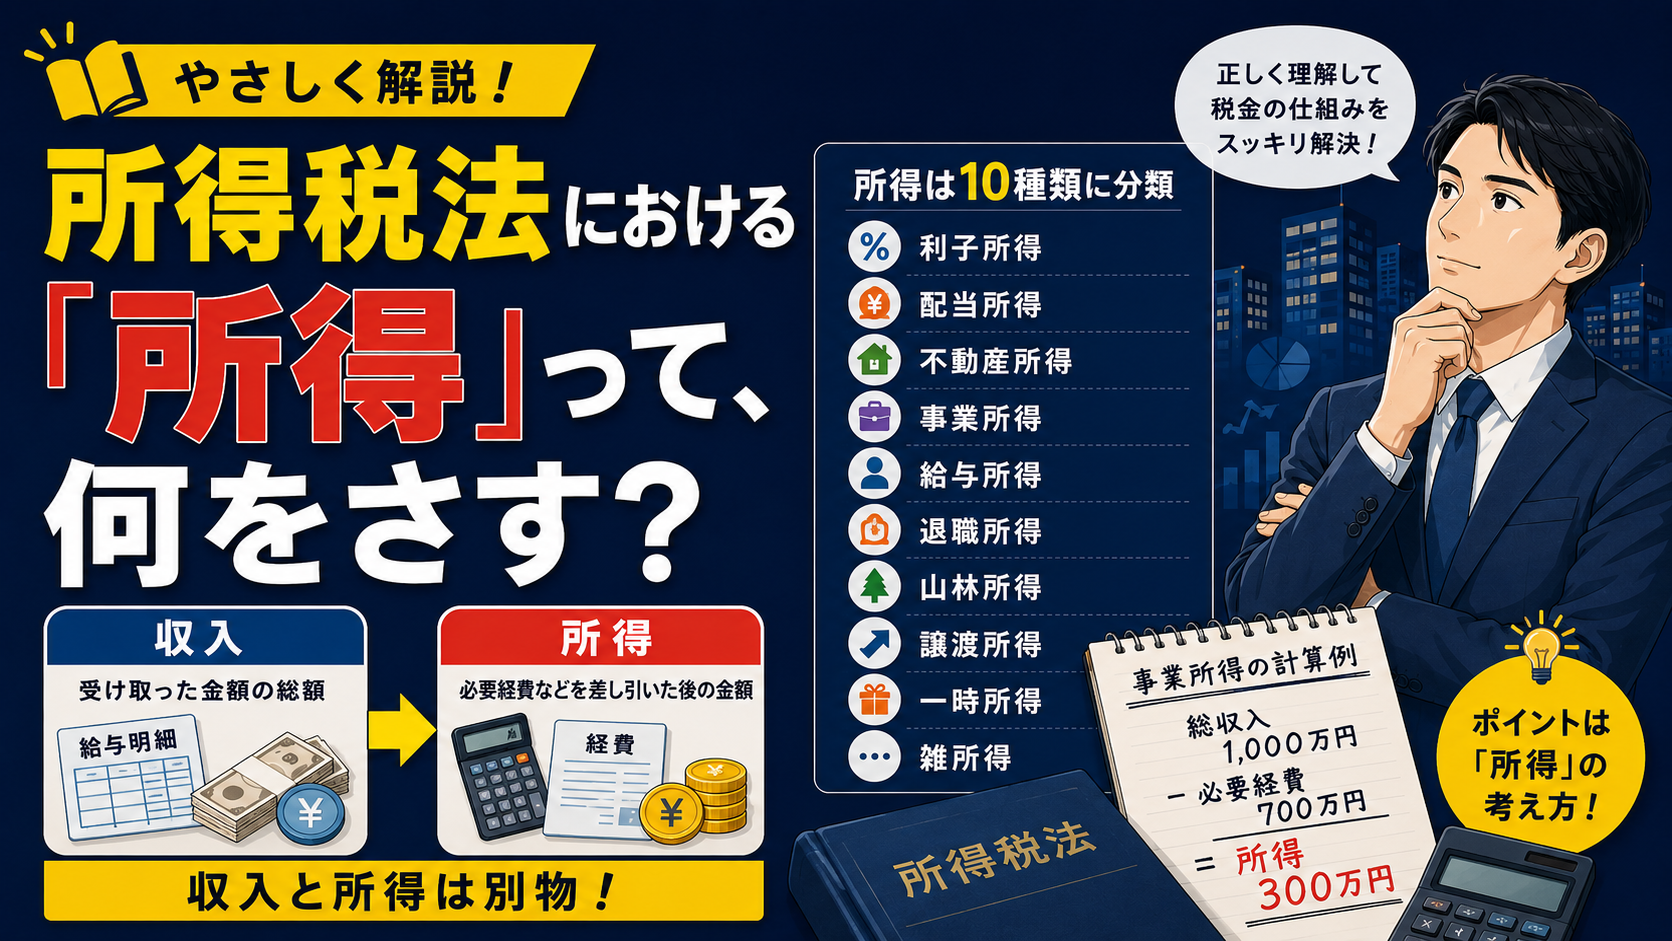
「年収」と「所得」は同じものだと思っていませんか?
実は、所得税法でいう「所得」とは、単に受け取ったお金(収入)のことではありません。税金を計算するために、法律で定められた方法によって算出した金額をいいます。
所得税法では、所得を次のような10種類に分類しています。
- 利子所得
- 配当所得
- 不動産所得
- 事業所得
- 給与所得
- 退職所得
- 山林所得
- 譲渡所得
- 一時所得
- 雑所得
そして、それぞれの所得ごとに「所得金額」の計算方法が定められています。
事業所得の場合
たとえば、自営業やフリーランスの方の事業所得は、次のように計算します。
事業所得 = 総収入金額 - 必要経費
つまり、売上げ(総収入)のすべてに税金がかかるわけではなく、事業を行うために必要だった経費を差し引いた利益の部分が「所得」となります。
たとえば、年間の売上げが1,000万円で、必要経費が700万円であれば、
1,000万円 − 700万円 = 300万円
この300万円が事業所得となり、所得税を計算する際の基礎になります(所法21①)。
給与所得の場合
会社員や公務員などの給与所得では、事業所得のように実際の必要経費を差し引くのではなく、「給与所得控除」という制度が適用されます。
給与所得控除とは、会社員にも仕事に必要な支出があることを考慮して、収入金額に応じた一定額を経費の代わりとして差し引く仕組みです(所法23条②③)。
「収入」と「所得」は別物
税務上、よく混同されるのが「収入」と「所得」です。
- 収入金額:受け取った金額の総額
- 所得金額:収入から必要経費や給与所得控除などを差し引いた後の金額
たとえば、「年収600万円」と聞くと600万円がそのまま課税対象になるように思われるかもしれませんが、実際には給与所得控除などを差し引いて計算した給与所得を基に所得税が計算されます。
この違いを理解していないと、税額の計算や税金に関するニュースなどを誤解してしまうことも少なくありません。
所得にはさまざまな種類がある
さらに所得税法では、各種所得を合算した総所得金額のほか、退職所得金額や山林所得金額など、それぞれ異なる課税方法が採用されている所得もあります(所法22)。
そのため、「所得」と一口にいっても、すべて同じ方法で計算されるわけではなく、所得の種類ごとに異なるルールが設けられています。
まとめ
所得税法における「所得」とは、単なる収入ではなく、法律で定められた方法により計算された税務上の金額をいいます。
特に、「収入」と「所得」は似ているようで全く異なる概念です。この違いを理解しておくことで、所得税の仕組みや確定申告、節税制度などもぐっと理解しやすくなります。
ご自身の所得区分や所得金額の計算方法に不安がある場合は、早めに税理士へ相談することで、適正な申告や税務リスクの回避につながります。
