結論
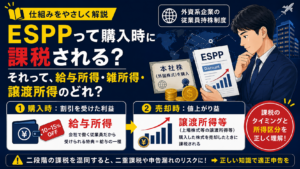
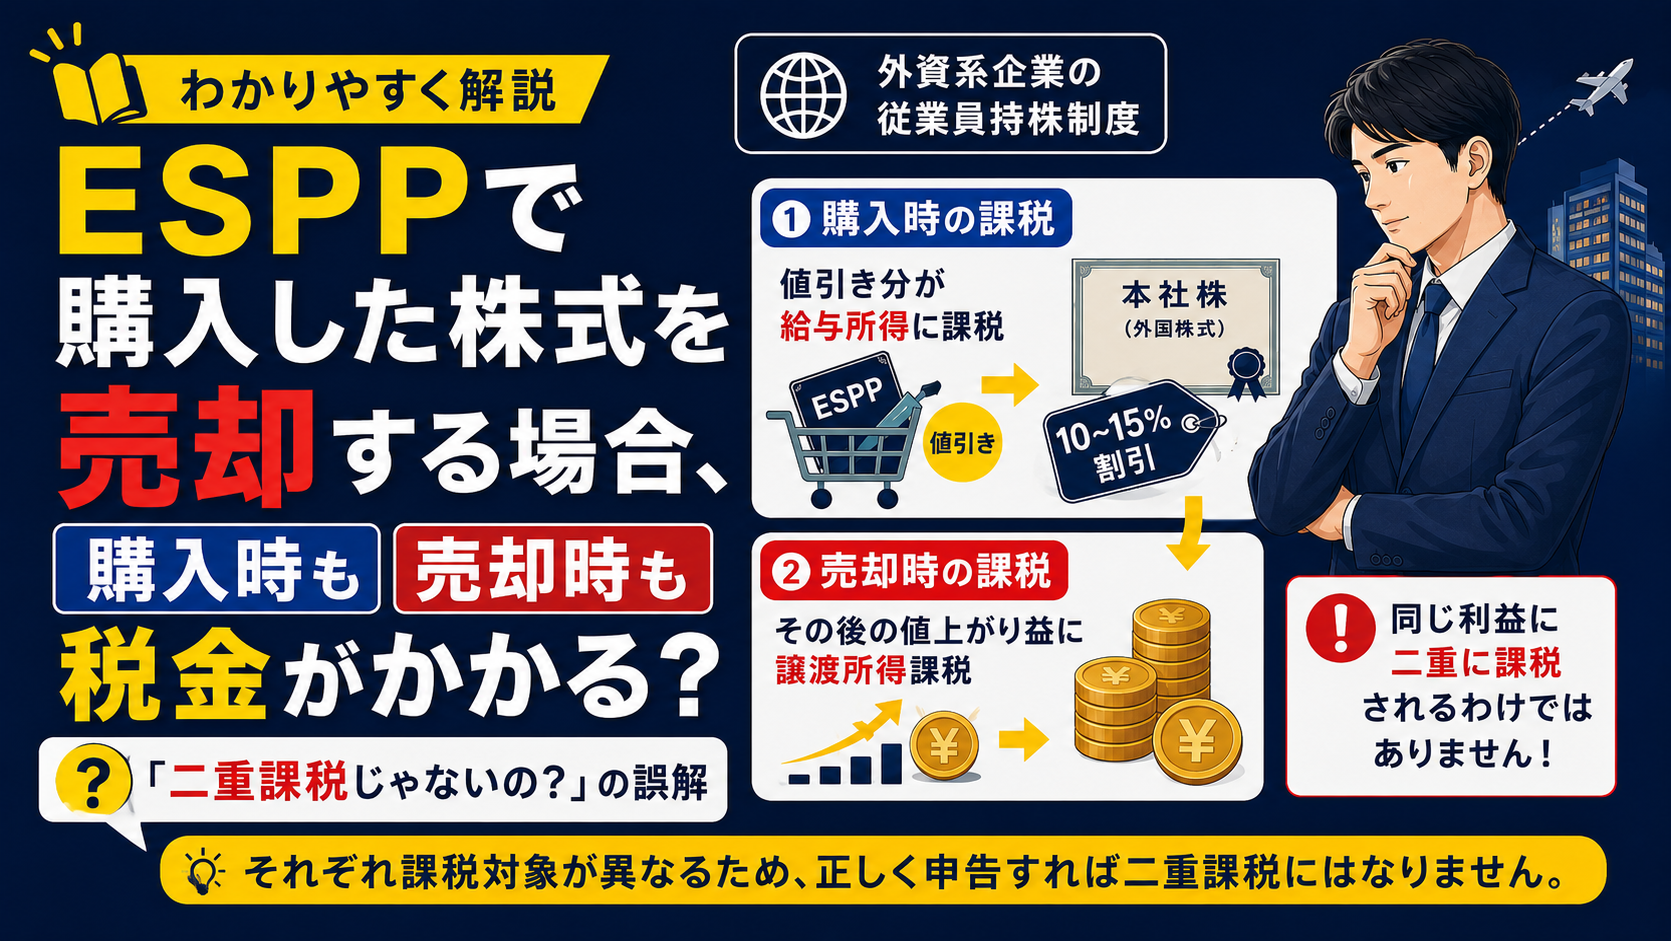
ESPPで購入した株式を売却した場合には、購入時の課税とは別に、売却時にも課税されることがあります。しかし、これは同じ利益に二重に課税されるわけではありません。購入時と売却時では課税対象となる利益が異なるため、適切に取得価額を計算すれば二重課税にはなりません(所得税法第36条、第33条、租税特別措置法第37条の10)。
購入時は「値引き分」が給与所得になる
ESPPでは、会社から割引価格で株式を購入できることがあります。この割引によって受けた経済的利益は、従業員として受けた利益であるため、一般的には給与所得として課税されます。
例えば、毎月の給与のうち5,000円をESPPを通じて株式購入に充てる場合、購入した株式が6,000円分であったとすれば、1,000円の値引き部分が給与所得となります。この段階では、「株価が上がった利益」ではなく、「会社から受けた経済的利益」に課税されているのです(所得税法第28条、第36条、所得税基本通達36-15ほか)。
売却時は「その後の値上がり益」に譲渡所得課税
その後、株式を売却した場合は、売却価格から取得価額を差し引いた利益に対して、上場株式等の譲渡所得等として申告分離課税が行われます。
ここで重要なのは、取得価額には実際に支払った購入代金ではなく、購入時に給与所得として課税された経済的利益を加えた金額(購入時の時価相当額)が用いられる点です。そのため、購入時に課税済みの1,000円部分が再び課税されることはありません(租税特別措置法第37条の10、所得税法第33条、所得税法施行令第109条)。
「二重課税では?」という疑問が生まれる理由
ESPPでは、購入時と売却時において課税が行われるため、「同じ利益に二重に課税されているのでは?」と感じる方が少なくありません。
しかし、イメージとしては、購入時は「会社からもらった現物給与」に課税され、売却時は「その後に自分で増やした資産価値」に課税されるという仕組みです。課税対象が異なるため、制度上は二重課税には当たりません(所得税法第36条、租税特別措置法第37条の10)。
もっとも、海外証券会社のステートメント等では実際の購入価格を取得価格として記載しているケースもあり、そのまま申告すると購入時に課税済みの利益まで再度譲渡益として計算してしまうおそれがあります。ESPPでは取得価額の補正が非常に重要です。
まとめ
ESPPは、「購入時」と「売却時」の2段階で課税される制度ですが、それぞれ課税対象が異なるため、正しく申告すれば二重課税にはなりません。ただし、確定申告で取得価額を誤ると、結果として課税済みの利益にも税金がかかってしまう可能性があります。ESPPを利用している方は、購入時の時価や給与課税額が分かる資料を大切に保管し、必要に応じて税理士に確認しながら申告することをおすすめします。