結論
CRSで税務当局に伝わるのは、海外口座の「残高だけ」ではありません。
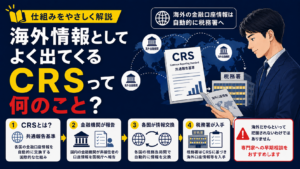
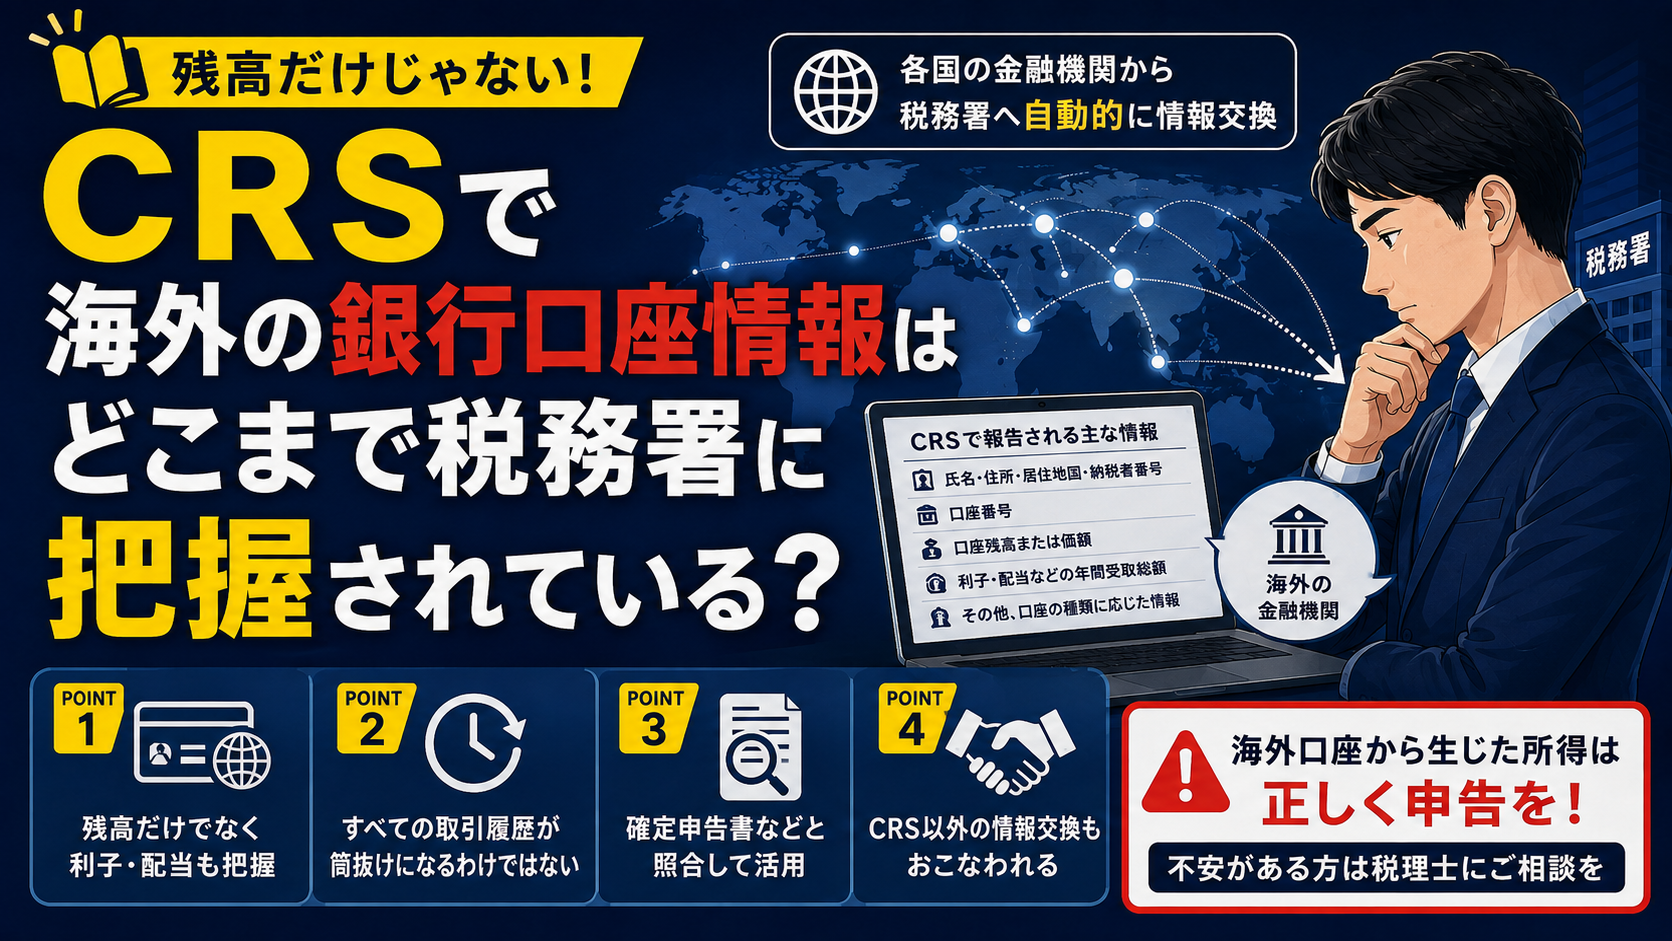
CRS(共通報告基準)では、一定の条件を満たす海外金融口座について、口座名義人の氏名・住所・居住地国・外国の納税者番号、口座番号、口座残高などに加え、口座の種類に応じて利子・配当などの年間受取総額等が報告され、居住地国の税務当局との間で自動的に情報交換されます(租税条約等実施特例法10条の6、同法施行令6条の14)。
つまり、
「海外口座だから日本の税務署には分からない」
「税務署に分かるのは年末残高だけ」
という考え方は、現在では通用しません。
CRSで具体的に何が分かる?
CRSでは、代表的に次のような情報が報告対象となります。
・口座名義人の氏名・住所
・居住地国
・外国の納税者番号
・口座番号
・口座残高または価額
・利子・配当などの年間受取総額
・その他、口座の種類に応じて定められた情報
したがって、例えば日本居住者が海外の金融機関に口座を保有している場合、「年末にいくら残っていたか」だけでなく、その口座から利子や配当などがどの程度生じていたのかを確認する手掛かりとなる情報も税務当局に伝わることがあります。
税務署はCRS情報をどう使うの?
CRS情報は、それだけで申告漏れを判断するためのものではありません。
国税当局は、CRSによって取得した海外金融口座情報を、例えば次のような形で、確定申告書や国外財産調書など、国内で保有する情報と照合し、海外資産や海外所得の申告状況を確認するための資料として活用しています。
CRSで海外口座の情報を把握
↓
確定申告書などと照合
↓
申告内容との整合性を確認
もちろん、海外口座の残高が増えていたからといって、それだけで「申告漏れ」ということにはなりません。
例えば、
・日本国内の預金を海外口座へ移した
・以前から保有していた資産を移した
・株式などを売却した
・贈与や相続によって資金を取得した
・為替レートが変動した
など、残高が増える理由はさまざまです。
重要なのは、「なぜ残高が増えたのか」を合理的に説明できるか、そしてその原因となった所得等が適切に申告されているかということです。
CRSで「すべての取引履歴」が筒抜けになるわけではない
一方で、
「CRSがあるなら、税務署は海外銀行のインターネットバンキングを自由に見られるの?」
「海外口座の入出金明細が全部リアルタイムで送られているの?」
と思われるかもしれません。
そういう制度ではありません。
CRSは、法律や政令等で定められた情報を税務当局間で自動的に交換する制度です。
日本の税務署が海外金融機関のインターネットバンキング画面を直接閲覧できる制度でも、すべての入出金明細がリアルタイムで自動送信される制度でもありません(租税条約等実施特例法10条の6、同法施行令6条の14)。
ただし、これは「CRSに含まれない情報なら税務署には分からない」という意味ではありません。
租税条約等に基づく情報交換には、CRSのような自動的情報交換のほか、税務当局が必要な情報を外国の税務当局に求める要請に基づく情報交換などもあります。
そのため、
「CRSに載っていない=税務署には分からない」
と考えるのも適切ではありません。
「海外口座だからバレない」は、もう通用しない
かつては、
「海外口座なら日本の税務署には分からない」
というイメージがあったかもしれません。
しかし現在は、CRSによって海外金融機関が保有する非居住者の金融口座情報が税務当局に報告され、居住地国の税務当局との間で自動的に交換される仕組みが整備されています。
さらに、日本では2026年(令和8年)から改正後のCRS制度が施行され、2027年(令和9年)には2026年分の情報について、改正後の制度に基づく報告・情報交換が行われる予定です。
海外金融口座については、
「海外にあるから見えない」時代から、「海外にあっても情報が入ってくる」時代へ
変わっていると考えた方がよいでしょう。
海外口座をお持ちの方が本当に確認すべきこと
ここまで読んで、
「CRSで自分の海外口座が税務署に分かるのが怖い……」
と思われた方もいるかもしれません。
しかし、本当に重要なのは、「CRSで何がバレるのか」ではありません。
確認すべきなのは、
「海外口座から生じた所得について、日本で正しく申告できているか」
ということです。
例えば、
・海外口座の利子を受け取っている
・海外株式の配当を受け取っている
・海外の金融商品を売却して利益が出ている
といった場合には、日本の所得税について申告が必要となるケースがあります。
また、海外資産の保有状況によっては、国外財産調書など、別の制度が関係する場合もあります。
もし、
「海外口座の利子を申告していなかった」
「海外株式の配当を申告していなかった」
「海外資産について申告していなかった」
など、過去の申告に少しでも不安がある場合には、放置せず、早めに税理士などの専門家へ相談することをおすすめします。
まとめ
CRSについて、押さえておきたいポイントは次の4つです。
① CRSは「残高だけ」を交換する制度ではない
氏名・住所・居住地国・納税者番号・口座番号・残高などに加え、口座の種類に応じて利子・配当等の年間受取総額なども報告対象となります。
② CRSで海外口座の全取引履歴がリアルタイムに送られるわけではない
CRSで自動的に交換される情報は、法律・政令等で定められた報告事項です。
③ CRS情報は、ほかの情報と照合して活用される
確定申告書などとの整合性を確認するための重要な情報源となります。
④ CRS以外の情報交換もある
必要に応じて、租税条約等に基づく要請による情報交換などが行われることもあります。
だからこそ、
「海外口座だから大丈夫」ではなく、「海外口座から生じた所得について、日本で正しく申告できているか」を確認することが大切です。
CRSを「税務署に何がバレるか」という視点だけで捉えるのではなく、海外資産・海外所得について適正な申告ができているかを確認するきっかけとして考え、過去の申告に少しでも不安がある場合には、放置せず、早めに税理士などの専門家へ相談することをおすすめします。