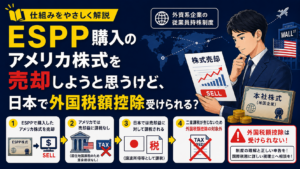
結論から言えば、一定の要件を満たせば外国税額控除を受けることができます。
ただし、何でも対象になるわけではありません。所得税法は、「外国の法令に基づき外国又はその地方公共団体により個人の所得を課税標準として課される税」について外国税額控除の対象とできる旨を定めています。
このことを踏まえて、かみ砕いて言えば、「その税金が日本の所得税に相当する税であること」と「日本でも同じ所得について課税されること」という状況にあることが必要となります(所得税法第95条、所得税法施行令第221条)。
これを、ESPP購入株式で生じた配当金の観点からもう少し詳しく見てみます。
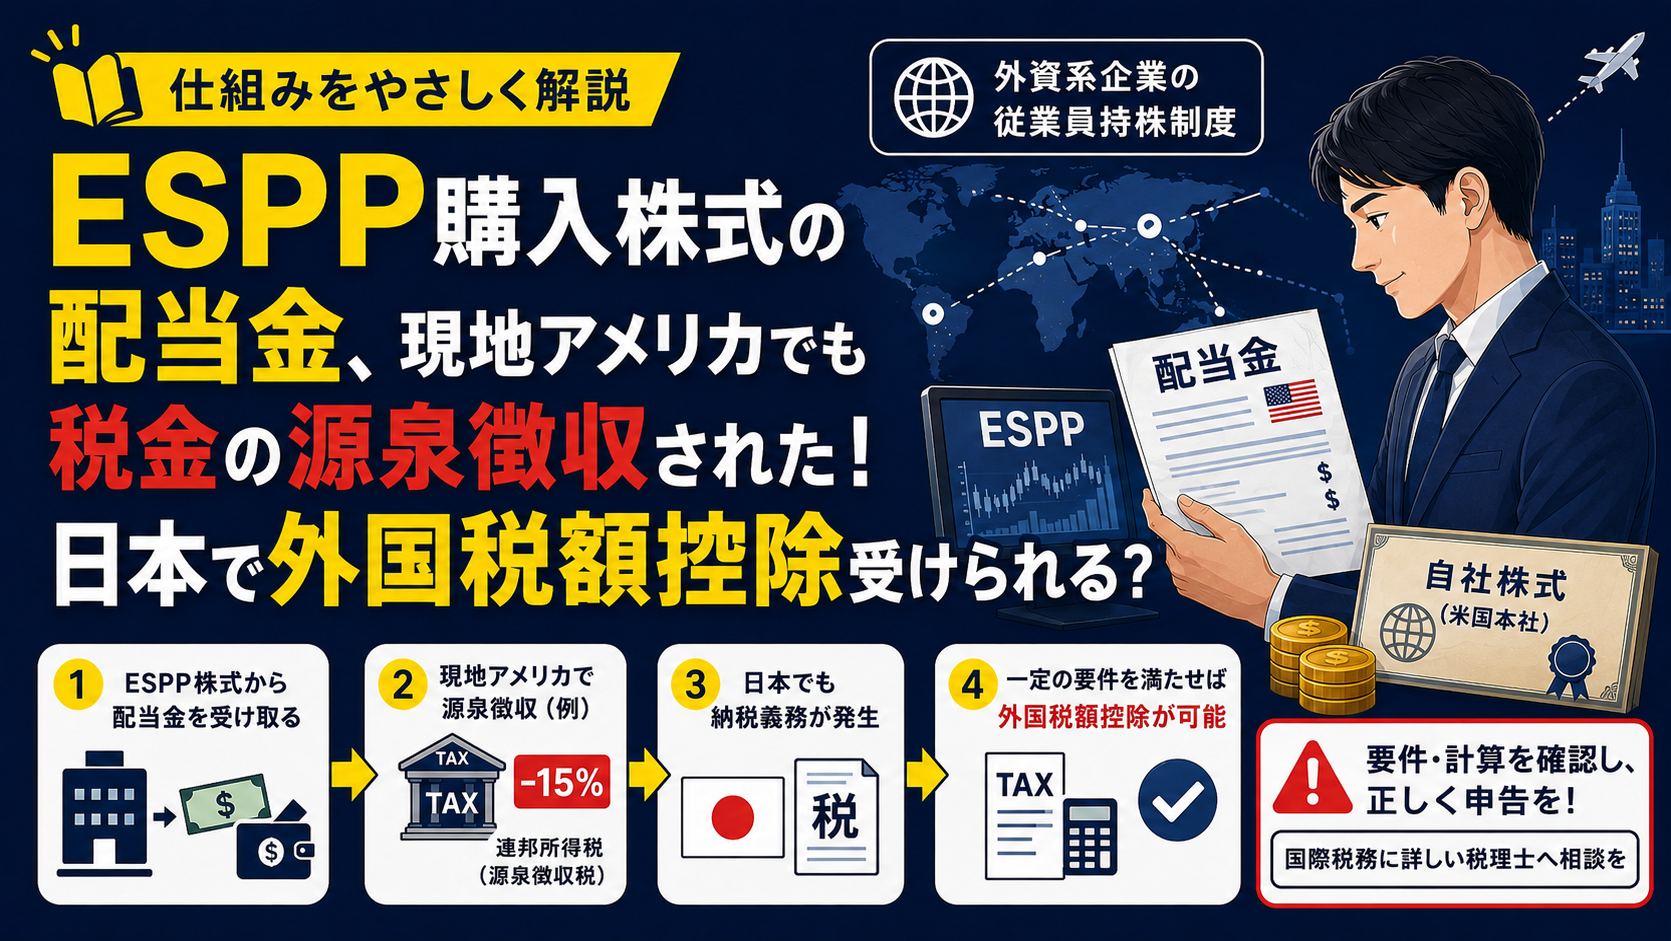
たとえば日本の居住者がESPPによってアメリカ本社の株式を購入し、アメリカにある証券会社において管理されていて、配当金が生じる場合には配当金相当額に連邦所得税の源泉徴収があり、税引き後の配当金相当額の全額を株式購入に充当するという取扱いであるケースがあるとします。
これを日本の居住者の所得税で考えると、居住者については国内国外を問わず全ての所得に対して課税されることから、アメリカ本社の株式から生じる配当金に対しても日本で課税される対象となり、一つの所得に対して日本とアメリカの両方で課税される「二重課税」が生じることとなります(所得税法第5条、第7条)。
そのための調整制度として外国税額控除が設けられており、これを適用することで、アメリカで連邦所得税について源泉徴収されているものについて一定の限度額まで所得税から差し引くことができるということです(所得税法第95条)。
ESPPがらみの外国税額控除は、「海外で税金を払ったから自動的に日本で返ってくる」という制度ではありません。どの所得に対する税金なのか、どの国で課税されたのか、租税条約の適用はあるのかなどを確認した上で、控除対象となるかを判断する必要があり、税額計算を誤りやすい分野です。
海外の税金が差し引かれている場合には、外国税額控除の適用漏れや二重課税を防ぐためにも、国際税務に詳しい税理士へ相談することをおすすめします。