結論
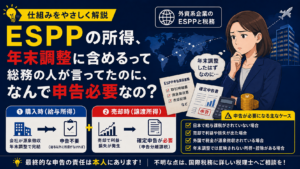
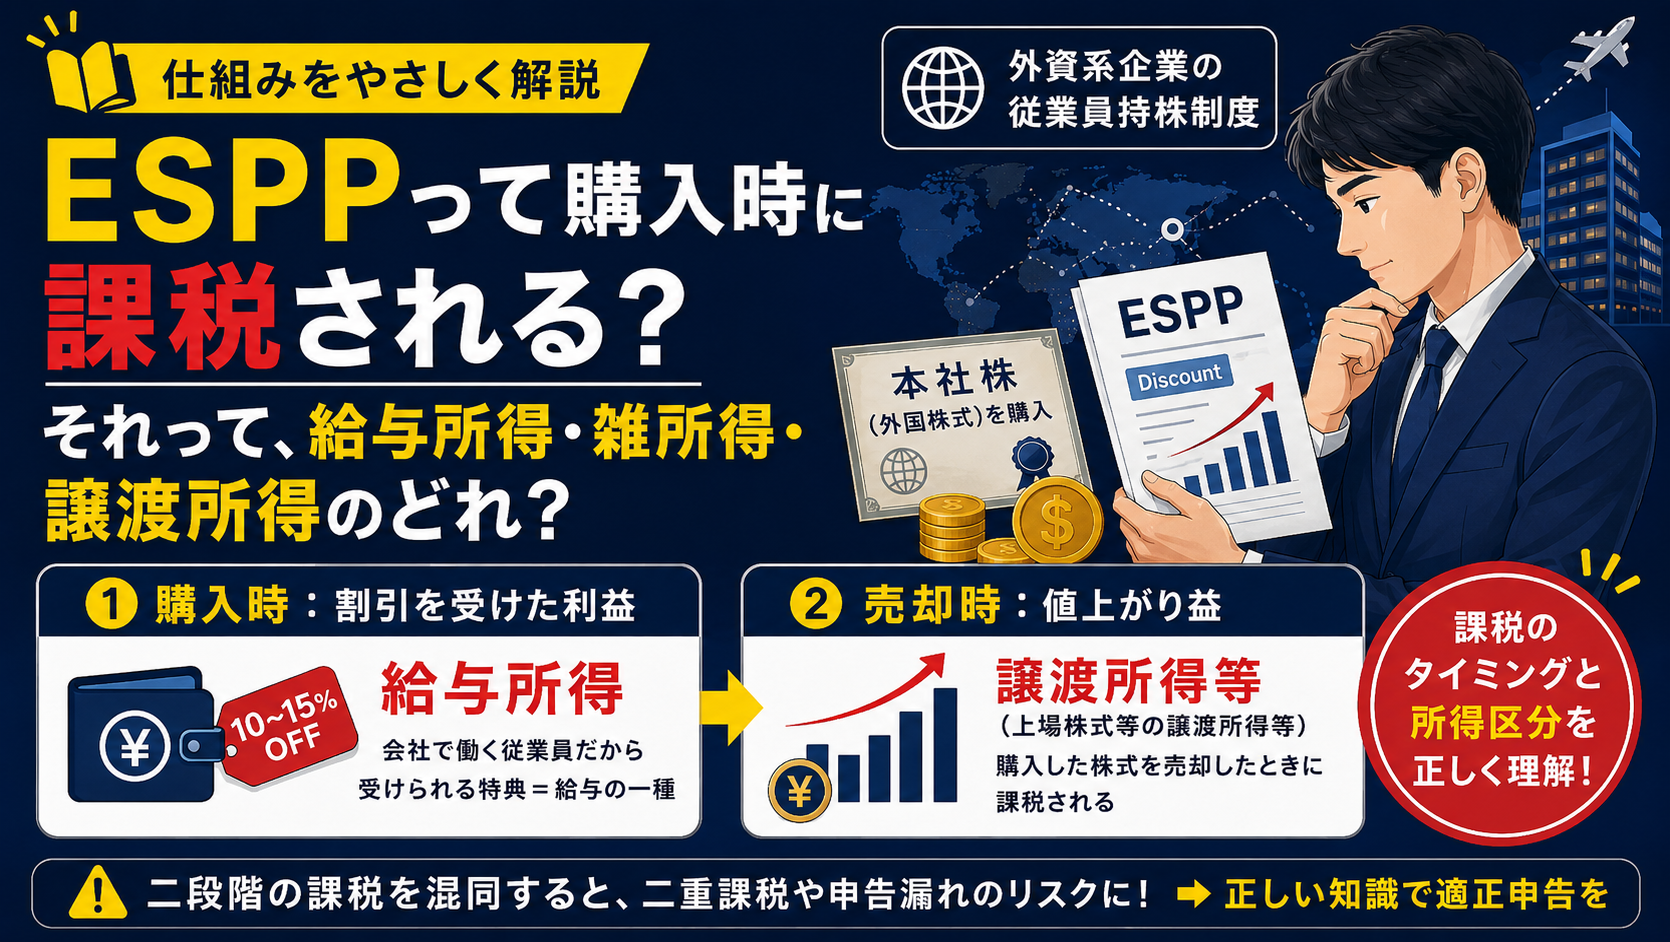
ESPP(Employee Stock Purchase Plan)で株式を時価より安く購入し、その購入時に課税される経済的利益は、原則として給与所得に該当します。これは、割引を受けられるのが従業員という立場に基づく利益であり、会社から受ける給与の一種と考えられるためです。一方、その後に株式を売却して得た値上がり益は譲渡所得等(上場株式等の譲渡所得等)として課税されます(所得税法第28条、第36条、第37条、所得税基本通達36-15、国税庁タックスアンサー「NO.2508 給与所得となるもの」)。
なぜ給与所得になるのでしょうか?
ESPPによる割引は、誰でも受けられる値引きではなく、会社で働く従業員だからこそ受けられる特典です。そのため、この割引分は労務提供の対価として会社から受けた経済的利益(現物給与)と考えられます。
例えば、毎月の給料のうち5,000円を株式購入に充てるよう設定していて、購入された株式が6,000円分であった場合、1,000円分の利益は会社から受けた給与と同様の性質を持つため、原則として給与所得になります。
給与は現金のみに限らず、株式の割引販売のような利益を経済的利益として含むケースがあります(所得税法第28条、第36条、所得税基本通達36-15、国税庁タックスアンサー「NO.2508 給与所得となるもの」)。
雑所得や譲渡所得にはならないのでしょうか?
購入時の利益については、通常は雑所得や譲渡所得には該当しません。
雑所得となるのは、会社との雇用関係とは別の立場で受けた報酬などであり、ESPPの割引とは性質が異なります。
また、譲渡所得となるのは、購入した株式を将来売却した時点です。
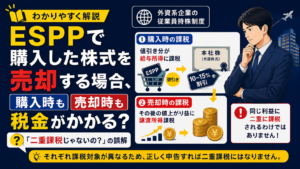
つまり、ESPPでは課税が二段階に分かれます。
- 購入時の割引利益:給与所得
- 売却時の値上がり益:譲渡所得等(上場株式等の譲渡所得等)
この二つを混同すると、取得価額を誤って計算し、二重課税や申告漏れにつながることがあります(所得税法第28条、第37条、租税特別措置法37条の10ほか)。
実務上の注意点
外資系企業のESPPにおいて、購入の際の経済的利益に対しては、日本の給与として源泉徴収されている場合は別として、多くの場合は、日本で給与所得として確定申告が必要になります。
また、売却の際の値上がり益に対しては、利益が生じていれば必ず確定申告が必要になりますが、購入時に給与所得として課税された金額は、将来売却する際の取得価額に反映されるため、購入時の時価や課税額を示す資料は必ず保管しておきましょう。
ESPPは「株式投資」と「給与課税」が組み合わさった制度であるため、一般的な株式投資とは税金の仕組みが大きく異なります。給与所得と譲渡所得等を正しく区別することが、適正な申告への第一歩です。
確定申告の内容に不安を感じておられる場合には、お早めの専門家への相談をお勧めいたします。