1. 結論
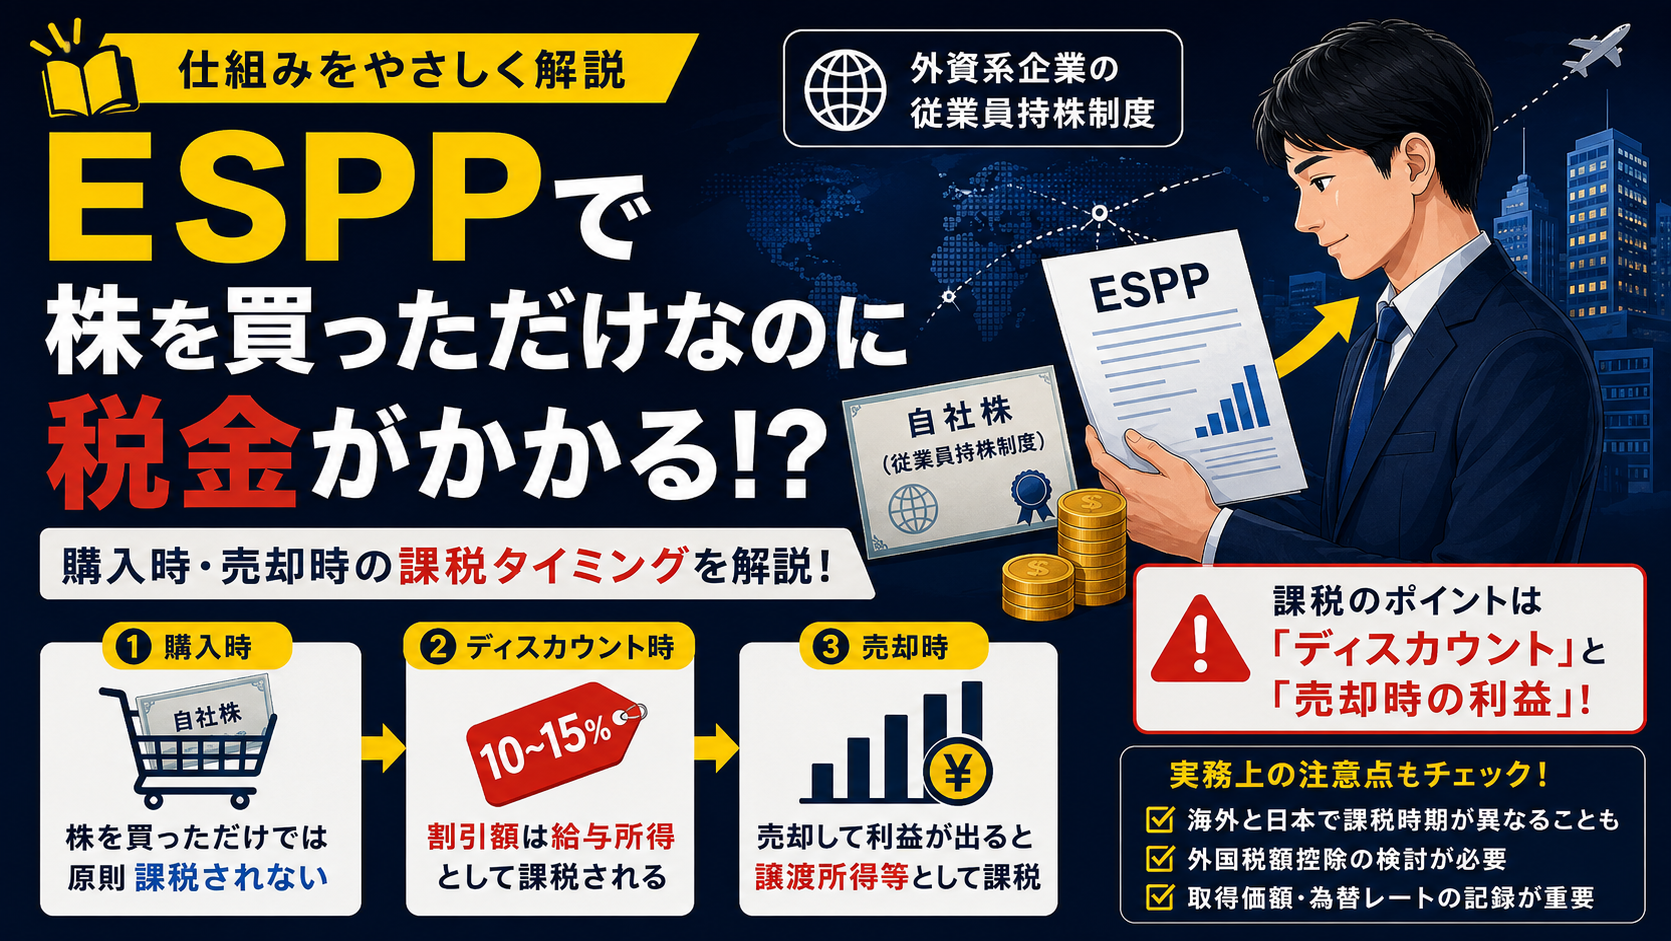
ESPP(Employee Stock Purchase Plan)で株式を購入しただけでは、原則として日本の所得税は課税されません。
ただし、市場価格より安い価格で株式を購入できる「ディスカウント(割引)」を受けた場合、その割引額が給与所得として課税されることがあります。また、その後に株式を売却して利益が確定すると、譲渡所得等として課税されます。
つまり、「株を買った」という行為のうちに「会社から経済的利益を受けた」という事実が含まれていることが課税のポイントです。
海外企業のESPPは日本の税制と海外の税制で課税時期が異なることも多いため、制度を正しく理解しておくことが大切です。
2. 制度の概要
ESPP(従業員持株購入制度)とは?
ESPP(Employee Stock Purchase Plan)とは、会社の従業員が給与から一定額を積み立て、株式を購入できる制度です。
特に米国企業では広く採用されており、日本法人に勤務する社員も利用できるケースがあります。
多くのESPPには次のような特徴があります。
- 給与から毎月積立を行う
- 一定期間ごとに株式を購入する
- 市場価格より5~15%程度安く購入できる
- 「ルックバック制度」により、さらに有利な価格で購入できる場合がある
このような制度は資産形成に役立つ一方、日本では給与課税・譲渡所得課税・外国税額控除など複数の税務論点が生じるため注意が必要です。
3. 理由・要件
株式を購入しただけでは原則として所得税は課税されない
所得税は、「所得(経済的利益)」を得たときに課税される仕組みです(所得税法第36条)。
そのため、自分のお金で市場価格どおりに株式を購入しただけでは、新たな所得は発生しておらず、通常は所得税は課税されません。
ディスカウント部分は給与所得になることがある
ESPPで問題となるのは、会社から受ける「割引」という経済的利益です。
例えば、以下のような条件で株式を取得した場合、1,000円分の利益を受けています。
- 市場価格:6,000円
- ESPP購入価格:5,000円
この1,000円は、従業員という立場だからこそ受けられる利益であるため、日本では給与所得として課税されるケースが多くあります。
これは、会社から現金で支給されたか、株式の値引きという形で支給されたかの違いにすぎず、実質的には会社から受ける報酬と考えられるためです(所得税法第28条、第36条)。
株価が上がっただけでは課税されない
ESPPで取得した株式の価格が購入後に上昇しても、保有しているだけでは原則として課税されません。
例えば、以下のような状態になっていても、まだ売却していなければ利益は確定していないため、所得税は課税されません。
これは一般の株式投資と同じ考え方です。
- 購入時:100万円
- 現在価値:150万円
売却時には譲渡所得等として課税される
取得した株式を売却して利益が確定すると、その利益は譲渡所得等として申告分離課税の対象になります(所得税法第33条、租税特別措置法第37条の10、第37条の11)。
なお、ESPPでは購入時に給与課税されたディスカウント部分を取得価額へ適切に反映させる必要がある場合があります。
取得価額を誤ると、
- 利益を実際より大きく計算して税金を払い過ぎる
- 逆に利益を少なく計算して申告漏れになる
といった問題が生じるため注意が必要です。
4. 具体例
例:15%割引でESPPを利用したケース
Aさんは、米国本社のESPPを利用して自社株を購入しました。
- 市場価格:10,000円
- 購入価格:8,500円(15%割引)
- 割引額:1,500円
この1,500円は、会社から受けた経済的利益として給与所得に該当する可能性があります。
その後、株価が15,000円まで上昇し、その株式を売却した場合には、購入時の取得価額などを基に計算した利益について譲渡所得等として課税されます。
つまり、
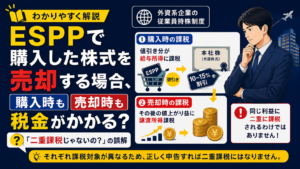
- 購入時の割引 → 給与所得
- 売却時の値上がり益 → 譲渡所得等
というように、課税される所得の種類もタイミングも異なる点がESPPの大きな特徴です。
5. 実務上の注意点
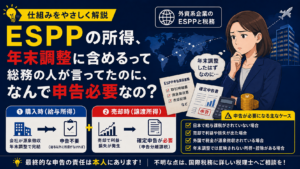
年末調整だけで終わらない場合がある
海外親会社が提供するESPPでは、日本法人が給与課税を行っていないケースがあります。
その場合、給与所得として課税されるディスカウント部分について、自分で確定申告を行う必要があることがあります。
外国税額控除との関係も確認する
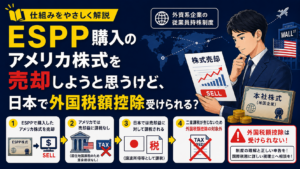
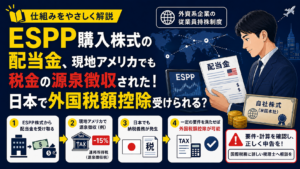
米国などでは、日本とは異なるタイミングで課税されることがあります。
その結果、同じ経済的利益について日本と海外の双方で税金が課されるケースもあり、外国税額控除(所得税法第95条)の適用が問題となることがあります。
取得価額や為替レートを必ず記録しておく
海外証券会社では、日本の特定口座のように譲渡損益を自動計算してくれないことが少なくありません。
そのため、
- 購入日
- 購入価格
- 市場価格
- ディスカウント額
- 売却価格
- 為替レート
などを日頃から記録・保存しておくことが重要です。
「後で調べればよい」と考えていると、必要な資料が入手できず、正しい申告が難しくなることもあります。
6. まとめ
ポイント
- ESPPで株式を購入しただけでは、原則として所得税は課税されない。
- 市場価格より安く購入できたディスカウント部分は、給与所得として課税される場合がある(所得税法第28条、第36条)。
- 株価が上昇しただけでは課税されず、売却したら譲渡所得等として課税される(所得税法第33条、租税特別措置法第37条の10、第37条の11)。
- 海外ESPPでは、日本と海外で課税時期が異なることがあり、外国税額控除(所得税法第95条)の検討が必要になることがある。
- 取得価額や為替レートの管理が、正しい確定申告のために非常に重要である。
ESPPは資産形成に役立つ制度ですが、「購入時」「保有時」「売却時」で課税関係が大きく異なるため、一般的な株式投資よりも税務が複雑になりがちです。特に海外企業のESPPでは、給与課税、譲渡所得、外国税額控除が相互に関係するため、制度内容を十分に確認したうえで適切に申告することが重要です。不明な点がある場合は、国際税務に精通した税理士へ早めに相談することをおすすめします。