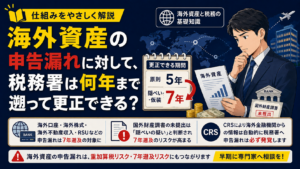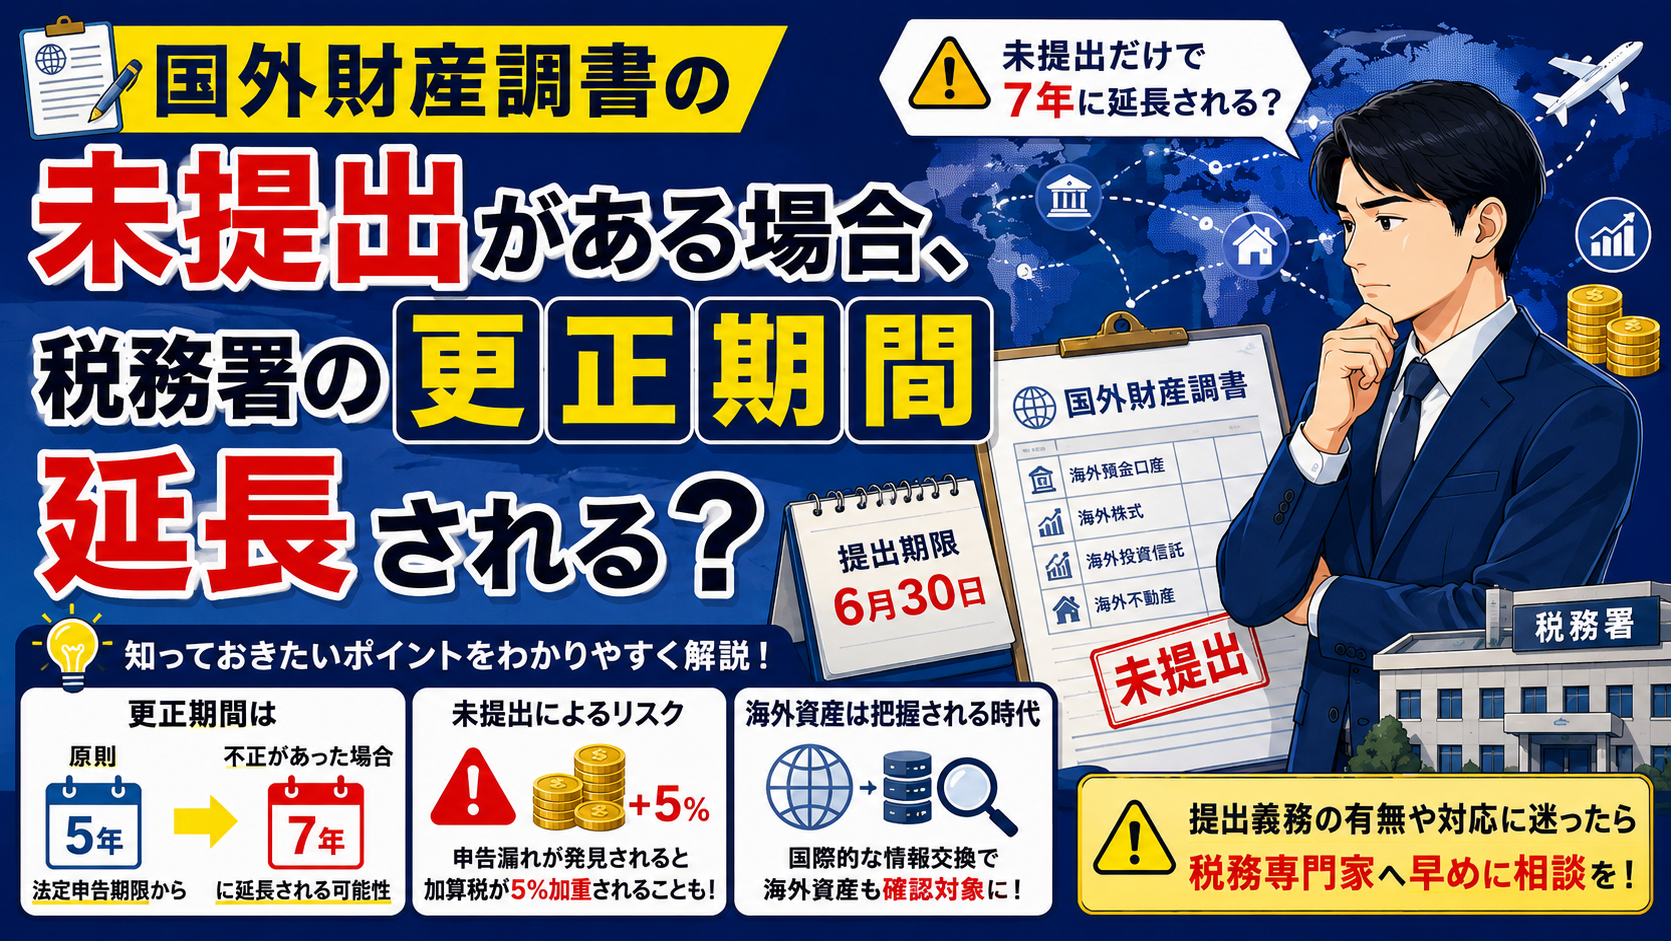
税務署が申告内容の誤りや申告漏れに対して更正処分等を行うことができる期間(更正期間)は、原則として法定申告期限から5年とされています。
一方で、納税者に「偽りその他不正の行為」があり、その結果として本来納めるべき税額を免れていた場合には、更正期間が延長され、法定申告期限から7年を経過する日まで更正処分等が行われる可能性があります(通法70⑤)。
では、国外財産調書を提出していなかった場合、それだけで更正期間は7年に延長されるのでしょうか。
結論からいえば、国外財産調書の未提出のみを理由として、「偽りその他不正の行為」に該当することにはなりません。 したがって、単に国外財産調書を提出していなかったという事実だけで、更正期間が直ちに7年へ延長されるわけではありません。
ただし、国外財産調書の未提出に加えて、海外資産から生じる所得を意図的に申告していなかったなどの事情が認められる場合には、税務当局から「偽りその他不正の行為」があったと判断される可能性があります。その結果、更正期間が7年に延長されるケースも考えられます。
国外財産調書とは
国外財産調書は、その年の12月31日時点において、合計5,000万円を超える国外財産を保有している居住者に提出義務が課される書類です。
対象となる国外財産には、海外預金口座、海外株式、海外投資信託、海外不動産などが含まれます。提出期限は、原則としてその翌年の6月30日です(国外送金等調書法5)。
未提出による税務上のリスク
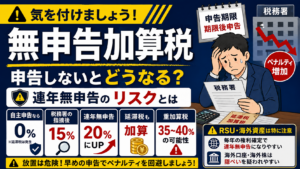
国外財産調書を提出していなかった場合、税務調査において国外財産から生じる所得の申告漏れが発見されると、通常の加算税に加えて、加算税が5%加重される措置が適用されることがあります(国外送金等調書法○)。
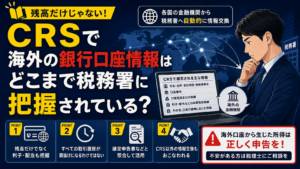
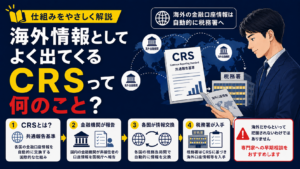
また、税務当局は近年、国際的な金融情報の交換制度などを活用して海外資産の把握を進めています。そのため、「海外にある資産だから把握されない」と考えるのは危険です。
特に、海外口座、海外株式、海外不動産などは税務調査において重点的に確認される項目の一つであり、国外財産調書の提出義務の有無についても慎重な検討が必要です。
まとめ
国外財産調書を提出していないことだけをもって、更正期間が自動的に7年へ延長されるわけではありません。
しかし、未提出の状態で海外資産に関する所得の申告漏れが認められた場合には、加算税の加重措置の対象となることもあります。
海外資産を保有している方や、国外財産調書の提出が必要だったかどうか判断に迷われている方は、早めに税務専門家へ相談されることをおすすめします。状況を整理したうえで適切な対応を行うことで、将来的な税務リスクを軽減できる場合があります。