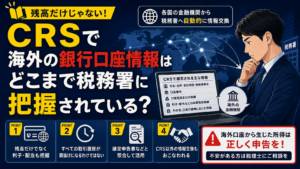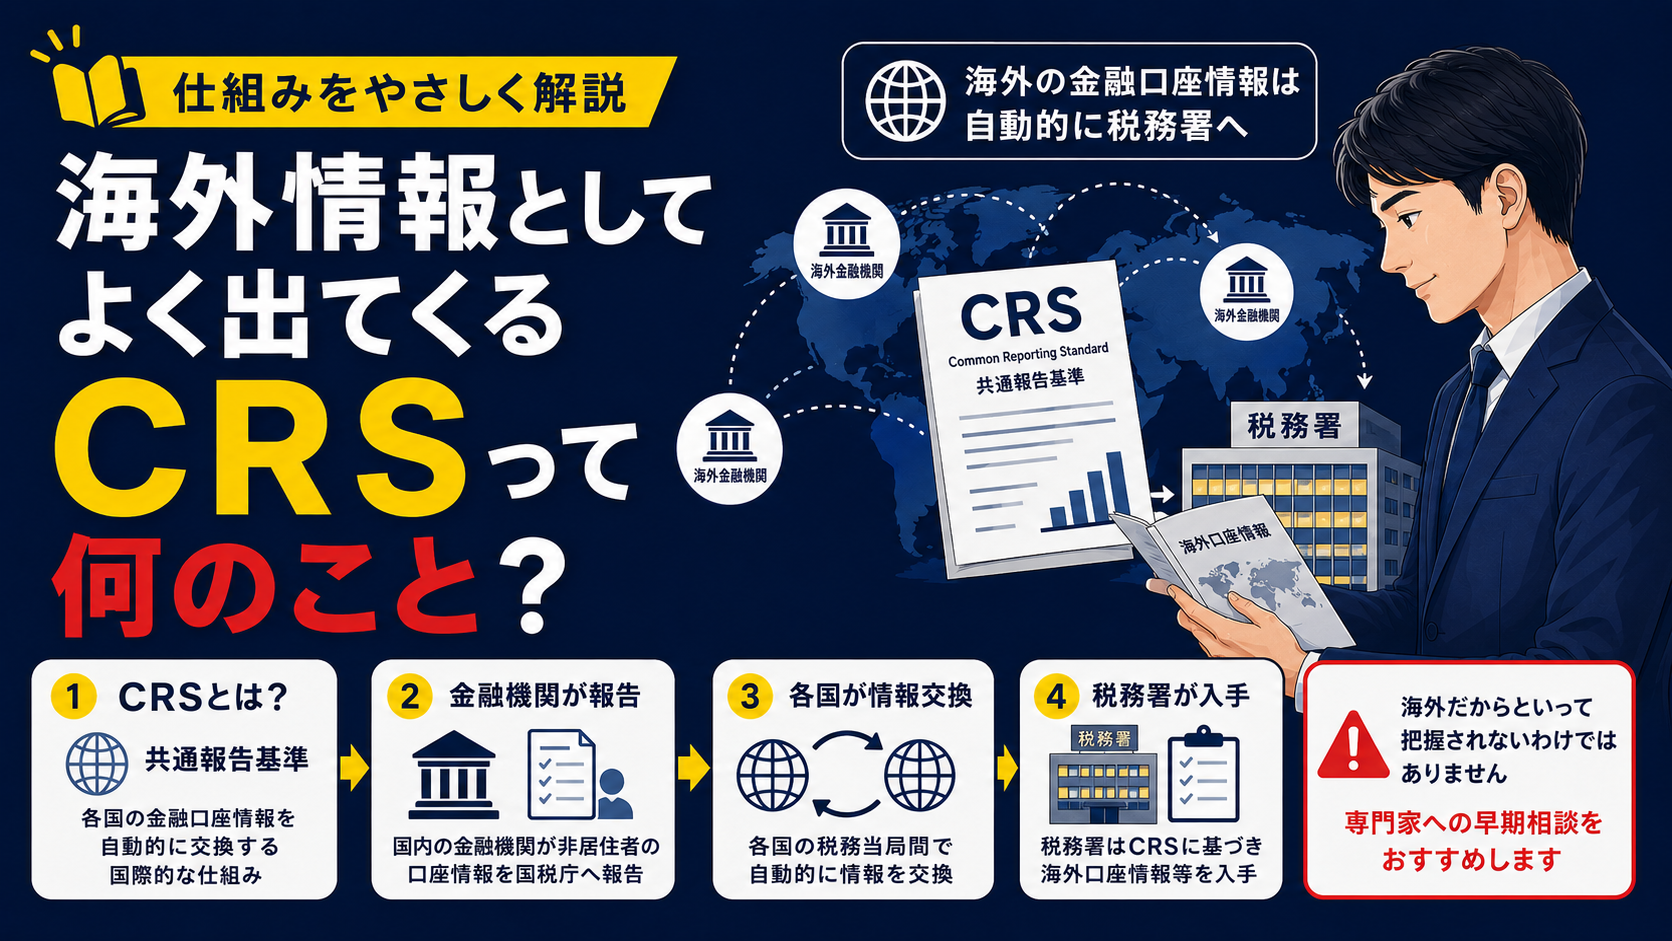
CRSとは、Common Reporting Standardの略で、共通報告基準を意味しています。
税務署が海外情報として入手するものは、正しく表現すれば、「CRSに基づいて行われる自動的情報交換に係る情報」のことを指しますが、これを短く「CRS」と呼んでいるわけです。
CRSの国際的な法的根拠は、OECD(経済協力開発機構)が策定した非居住者の金融口座情報を自動的に交換するための統一的な国際基準と各国の税務当局間で情報を交換するための国際的な枠組みである「多国間税務行政執行共助条約」です。
租税条約での決め事を政府は遂行する義務が当然あるので、法的根拠としてはこれだけでもよいと言えますが、日本では、これらを反映させた「租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律(実特法)」を成立させて、これを国内法上の根拠とした上で、詳細を定めています。
「租税条約で定めたことをいわゆる実特法に落とし込む」ということです。
この実特法において、国内の金融機関等(銀行、証券会社、保険会社など)に対し、非居住者に該当する口座保有者の税務上の居住地国と口座情報を国税庁へ報告することを義務付けることで、政府は、各国の税務当局との情報交換を遂行しています。
税務署は、海外情報を入手する手段をいくつか有しており、そのうちの一つとしてCRSに基づいて海外の口座情報等を入手しています。
海外にあるから把握されないだろうと考えるのは妥当ではなく、専門家への早期の相談をおすすめします。