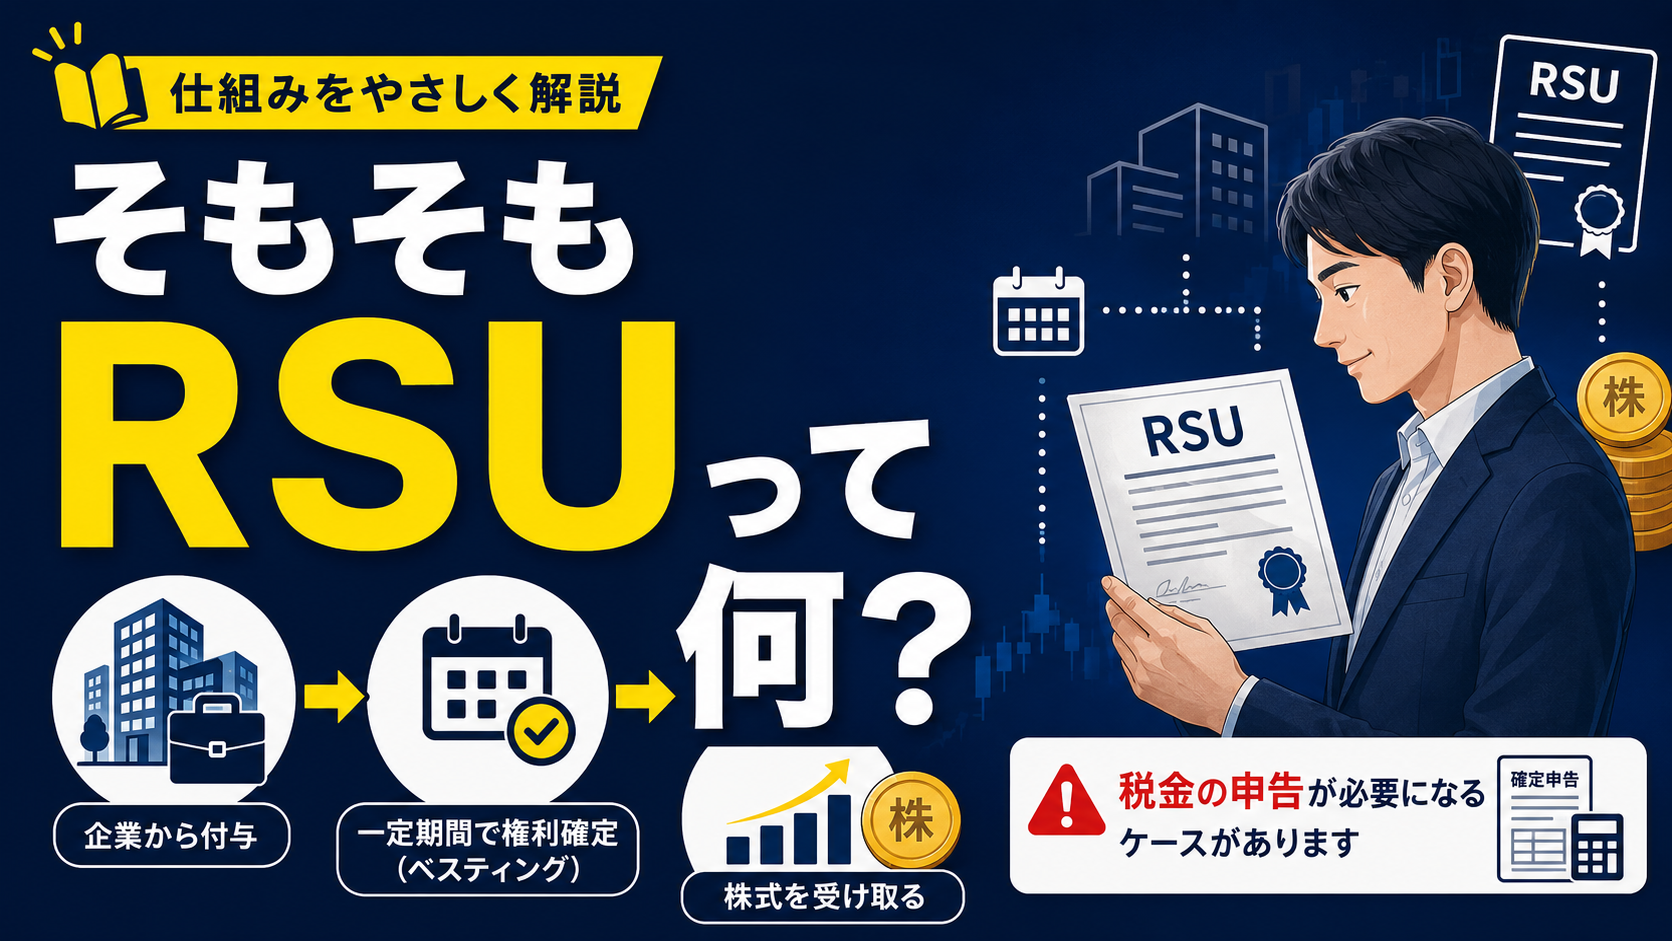
RSU(Restricted Stock Units、譲渡制限付株式ユニット)とは、外資系企業で広く採用されている株式報酬制度の一つで、優秀な社員のモチベーション向上や定着を目的としています。
優秀な社員のモチベーションを高めるために本社の株式を社員に付与する(いわゆるインセンティブ報酬)もので、以前はSO(Stock Option、ストックオプション)と呼ばれるものがよく知られていましたが、SOは「将来、本社株式の一株をX,XXX,XXX円(予め決められた価格)で購入できる権利」というものだったので、より柔軟に運用できるよう一株単位ではなく「5,000ユニット」のように仮想の株式単位で取り扱うようになり、また、株式購入権利を付与されるのではなく株式を付与されるものに変わっていきました。
また、優秀な社員を会社に引き留めておくために、たとえば今回5,000ユニットを付与されるとすると、5年間に分けて1年間に1,000ユニットずつ譲渡制限が解除される(売却可能になる)株式を付与するケースが多いです。
これらの特徴をもった株式報酬を、譲渡を制限された株式ユニットを付与される制度として、RSU(Restricted Stock Units)と呼ぶというわけですね。
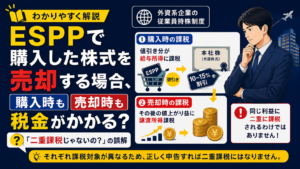
課税関係で見てみると次のとおりです。
付与時(Grant):たとえば譲渡制限付きの5,000ユニットの株式を付与された時 → 課税なし
権利確定時(Vesting):たとえば1年経って5,000ユニットの株式のうち1,000ユニットにおいて譲渡制限が解除され売却可能になった時 → 1,000ユニットに対して給与所得として課税(所法36)
売却時(Sell):たとえば2年経って権利確定時(Vesting)より株価が上がったので2,000ユニット売却した時 → 権利確定時(Vesting)の市場価格を原価として売却時の市場価格との差額について譲渡所得として課税(所法33)
この「二段階課税」がRSUの最大の特徴であると言えます。